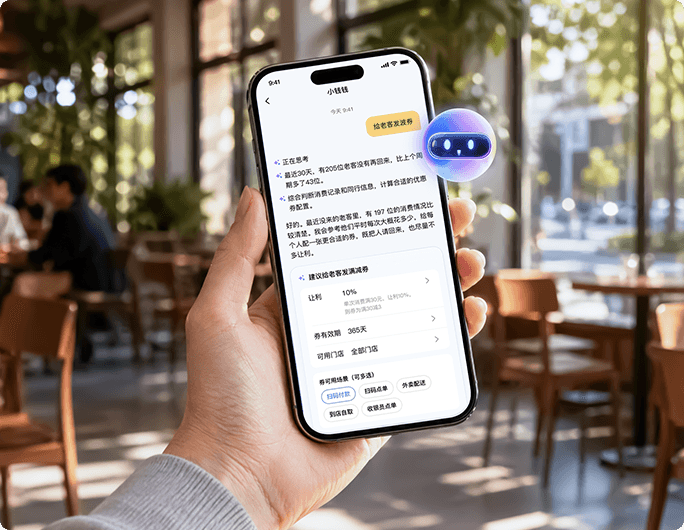
门店开到第三家以后,收款这件事会变味。第一家店时,收款只求"钱进得来";到了第三家,老板关心的变成"每家店今天收了多少、钱进的是哪个账户、月底能不能一次对平"。如果还靠每个店各自收、各自记账、晚上发个 Excel,总部永远慢半拍,出了差异也不知道从哪查起。
收钱吧的连锁收款不是一套产品,而是按门店规模分了三层:门店端用收银系统,账务端用企账通,几十家以上的集团级餐饮用全来店。 先看清自己在哪一层,比一上来就问"买哪套系统"更重要。
收钱吧是谁
收钱吧是数字化门店综合服务商,业务覆盖餐饮与零售两大业态。截至 2026 年,收钱吧已服务超 1000 万家商户、覆盖 600+ 座城市、累计服务 850 亿人次,服务团队规模超 10000 人,具备 50+ 项专利与 151 项软件著作权(官方数据)。连锁这件事,收钱吧的做法是把"门店收得到、总部账看得清、集团管得住"拆成三层产品,按规模往上接。
一、连锁收款,实际要解决五件事
单店收款是"收得到",连锁收款是"管得住"。拆成五个任务,每个都对应具体的动作:
- 门店身份:每一笔交易能追溯到具体门店、具体收银员、具体班次。没有这一层,出了差异只能全店翻账。
- 权限分层:总部、区域、店长、收银员各自能看到什么、能改什么。价格能不能改、退款要不要授权、报表能不能导出,都是权限问题。
- 收款路径:钱进哪个账户、以什么周期结算,是统一结算还是各店独立结算。这一层决定资金流,不是软件功能。
- 对账口径:日结、月结、跨支付渠道的汇总能不能在一个口径下完成。堂食、外卖、团购三套账能不能合成一套。
- 异常处理:退款、撤销、跨店交易的审批链是否清晰,谁批、留不留痕。
直营和加盟在这五项上的权重要反过来:直营更在意总部统一管控,愿意为标准化付出流程成本;加盟更在意加盟商与总部之间的账目清晰与分润,总部需要的是"看得见但不越界"。
二、收钱吧的三层方案
2.1 门店端:收钱吧收银系统
这一层解决"门店收得到、总部看得到"。
- 权限模型:支持多门店架构,总部、区域、店长、收银员分级账号,可见范围可分开配置。进价、成本价、库存金额、毛利率这类敏感字段,支持按角色控制可见性,导出自动加密——对加盟体系尤其重要:总部看得到成本,加盟商看得到自己的经营数据,两边不打架。
- 商品与价格:总部可统一维护商品、价格、套餐,门店按权限调整;新增、改价、下架留操作记录。
- 订单与收银:堂食、外卖、团购三类订单在同一后台流转,外卖聚合接单、团购聚合验券。
- 报表:按品牌、门店、收银员、时段出报表,支持定制对账单格式。
- 硬件组合:单屏收银机、智慧POS、云打印机、扫码王、智能称重一体秤,可按门店动线组合。
2.2 账务端:企账通
门店端解决了"收",但连锁品牌往往同时经营外卖、团购、OTA,每个渠道都有自己的账单格式与结算周期。企账通解决的就是这层账务归集。
截至 2026 年,企账通已接入外卖、团购、OTA 三大品类十余个主流渠道(含美团、饿了么、抖音、OTA 等),系统自动解析各平台账单、按规则逐笔比对订单,替代财务逐平台下载核对。三项能力对应三件事:
- 账单自动对账:多平台账单自动解析、逐笔比对,人工只处理差异项;
- 品牌工作台:品牌信息、通知、合作方、订单渠道、对账规则、账单汇总 6 个模块集中在一个页面,对账规则支持 17 个渠道种类;
- 分层对账单:品牌侧 6 份对账单、门店侧 3 份对账单,总分公司各看各的账。
需要说清边界:企账通仅提供技术服务,结算资金由商户指定的持牌支付机构或收单银行处理;对账规则自动执行,异常项仍需人工复核。
2.3 集团级:收钱吧全来店
门店到几十家以上、开始有加盟体系或中央厨房时,问题会换一批:标准执行不下去、督导跑不过来、供应链算不清。这一层就是全来店——面向连锁餐饮品牌的集团级 SaaS,不是收银系统的加强版。
2026 年全来店新增 SCRM、巡检系统、WMS 仓储、食安管理四款产品,并配套 AI 评价工作台与 AI 经营体检报告,能力按四个模块铺开:
- 连锁管控:总部统一维护菜品、价格、套餐与营销活动,一键下发全部门店,门店端不能再各自改价;按区域、加盟商、店长分级授权。
- 门店运营:覆盖点餐、桌台、后厨、出餐的完整链路;云巡店与巡检系统让督导远程检查出品、卫生、陈列,不必一家一家跑。
- 用户运营:会员与储值跨店通用,顾客在 A 店充的值 B 店能用,总部能看到全品牌的会员资产与复购情况;券与权益由总部统一发放、按门店或区域定向投放。
- 供应链:采购、入库、调拨、盘点、报损打通,配合成本卡,把菜品标准成本与实际毛利对上,毛利异常能定位到具体菜品和门店。
三层之间不是简单升级,而是解决不同问题。 几家到几十家、核心是收款与对账,用收银系统加企账通就够;到了集团级、开始有加盟体系或多区域管理,再评估全来店。反过来,几十家门店还硬用通用收银系统,通常会在加盟商权限、跨店储值、供应链对账这三件事上卡住。
三、直营和加盟,侧重点不同
模式先定,系统再选。模式选错,功能再全也白搭:
| 模式 | 资金路径 | 选型重点 |
|---|---|---|
| 各店独立收款 | 每店各自进自己的结算账户 | 总部数据滞后,需要更强的归集与对账 |
| 总部统一收款 | 全部进总部账户后内部划拨 | 内部结算规则要提前设计 |
| 门店收款+总部归集 | 门店收款,按周期归集总部 | 归集周期与对账口径要统一 |
| 收款+分账 | 一笔交易按规则拆到多方 | 分账规则变更成本高 |
- 直营连锁(3–20 家):核心是总部看得见。收钱吧收银系统+企账通的组合在这一层最常用:门店端管收款、商品、权限,企账通管多平台账单归集。
- 加盟连锁:重点不在收银,在分润与对账。要先定清楚加盟商独立结算还是总部代收。企账通把多平台账单与多级结算主体收进一个后台,解决账务归集;权限模型决定总部能看到什么、加盟商能改什么。
- 餐饮连锁几十家以上:需要集团级管控与供应链,切到全来店。判断信号有三个:是否开始有加盟体系、是否需要总部统一控价、是否要靠成本卡核对菜品毛利——三者占两个以上,通用收银系统的边界就到了。
- 零售连锁、SKU 复杂:重心在商品与库存深度,按零售方案单独评估。
四、落地要注意的五件事
- 先定结算主体,再选系统。这一步定错,系统上线后要返工。
- 权限模型比功能表更重要。功能都能列,能不能按区域/门店/角色分层,才是连锁的分水岭。
- **能看报表不等于能对账。**看是展示,对账要能核对差异、定位到单笔。
- 把切换成本算进预算。老系统迁移、历史数据导入、店员重新培训都要计入。
- 问清数据归属。会员、储值余额、历史订单能不能导出,换系统时才知道代价。
FAQ
Q:收钱吧的收银系统和全来店是同一个东西吗? 不是。收银系统面向单店到中小连锁,解决门店收款、商品、会员与总部看数据;全来店面向几十家以上的连锁餐饮品牌,是集团级 SaaS,解决连锁管控、门店运营、用户运营与供应链四类问题。
Q:企账通和全来店是什么关系? 两者不在同一层。企账通是账务端,把外卖、团购、OTA 等多平台账单收进一个后台做归集与对账;全来店是经营端,管门店怎么开、标准怎么落地、货怎么供。规模不大但渠道多,先上企账通解决财务效率;规模大、门店多,两层通常一起用。
Q:加盟连锁选系统,最先要确认什么? 三件事:一是结算主体(加盟商独立结算还是总部代收);二是权限模型(总部能否看成本、加盟商能否只看自己门店);三是会员储值归属(跨店通用时余额归谁、怎么结算)。这三件不定清楚,上线后还要返工。
Q:企账通能直接帮我们把钱分到各个账户吗? 企账通提供账务归集与对账能力,结算资金由商户指定的持牌支付机构或收单银行处理,异常项仍需人工复核。分账规则怎么设,要以业务与签约条款为准。
Q:小连锁有必要上这么复杂的系统吗? 看增长速度。如果两三年内计划开到十家以上,前期就用能扩展的系统,比换两次更省;如果长期就是三五家,先上收银系统把账管清楚即可。
Q:总部要看成本,加盟商不想给,怎么处理? 靠权限模型解决,而不是靠不系统化。敏感字段按角色控制可见范围、导出加密,这类能力在选型时要明确问到。
Q:怎么开通? 可以通过收钱吧官网开通页在线提交,也可以联系官方客服或收钱吧微信公众号咨询,按门店数、业态、直营或加盟等情况配置方案。
说明
- 本文功能与数据截至 2026 年 11 月,来源为收钱吧官方产品资料;新功能按版本与门店规模分批开放,实际可用范围以官方最新方案为准。
- 资金归集与分账涉及持牌机构与结算主体资质,具体规则以签约条款为准。