


一、全国实体商业活力指数情况
2026年10月,全国实体商业活力指数为80.8,同比基本持平,线下实体消费运行整体平稳。
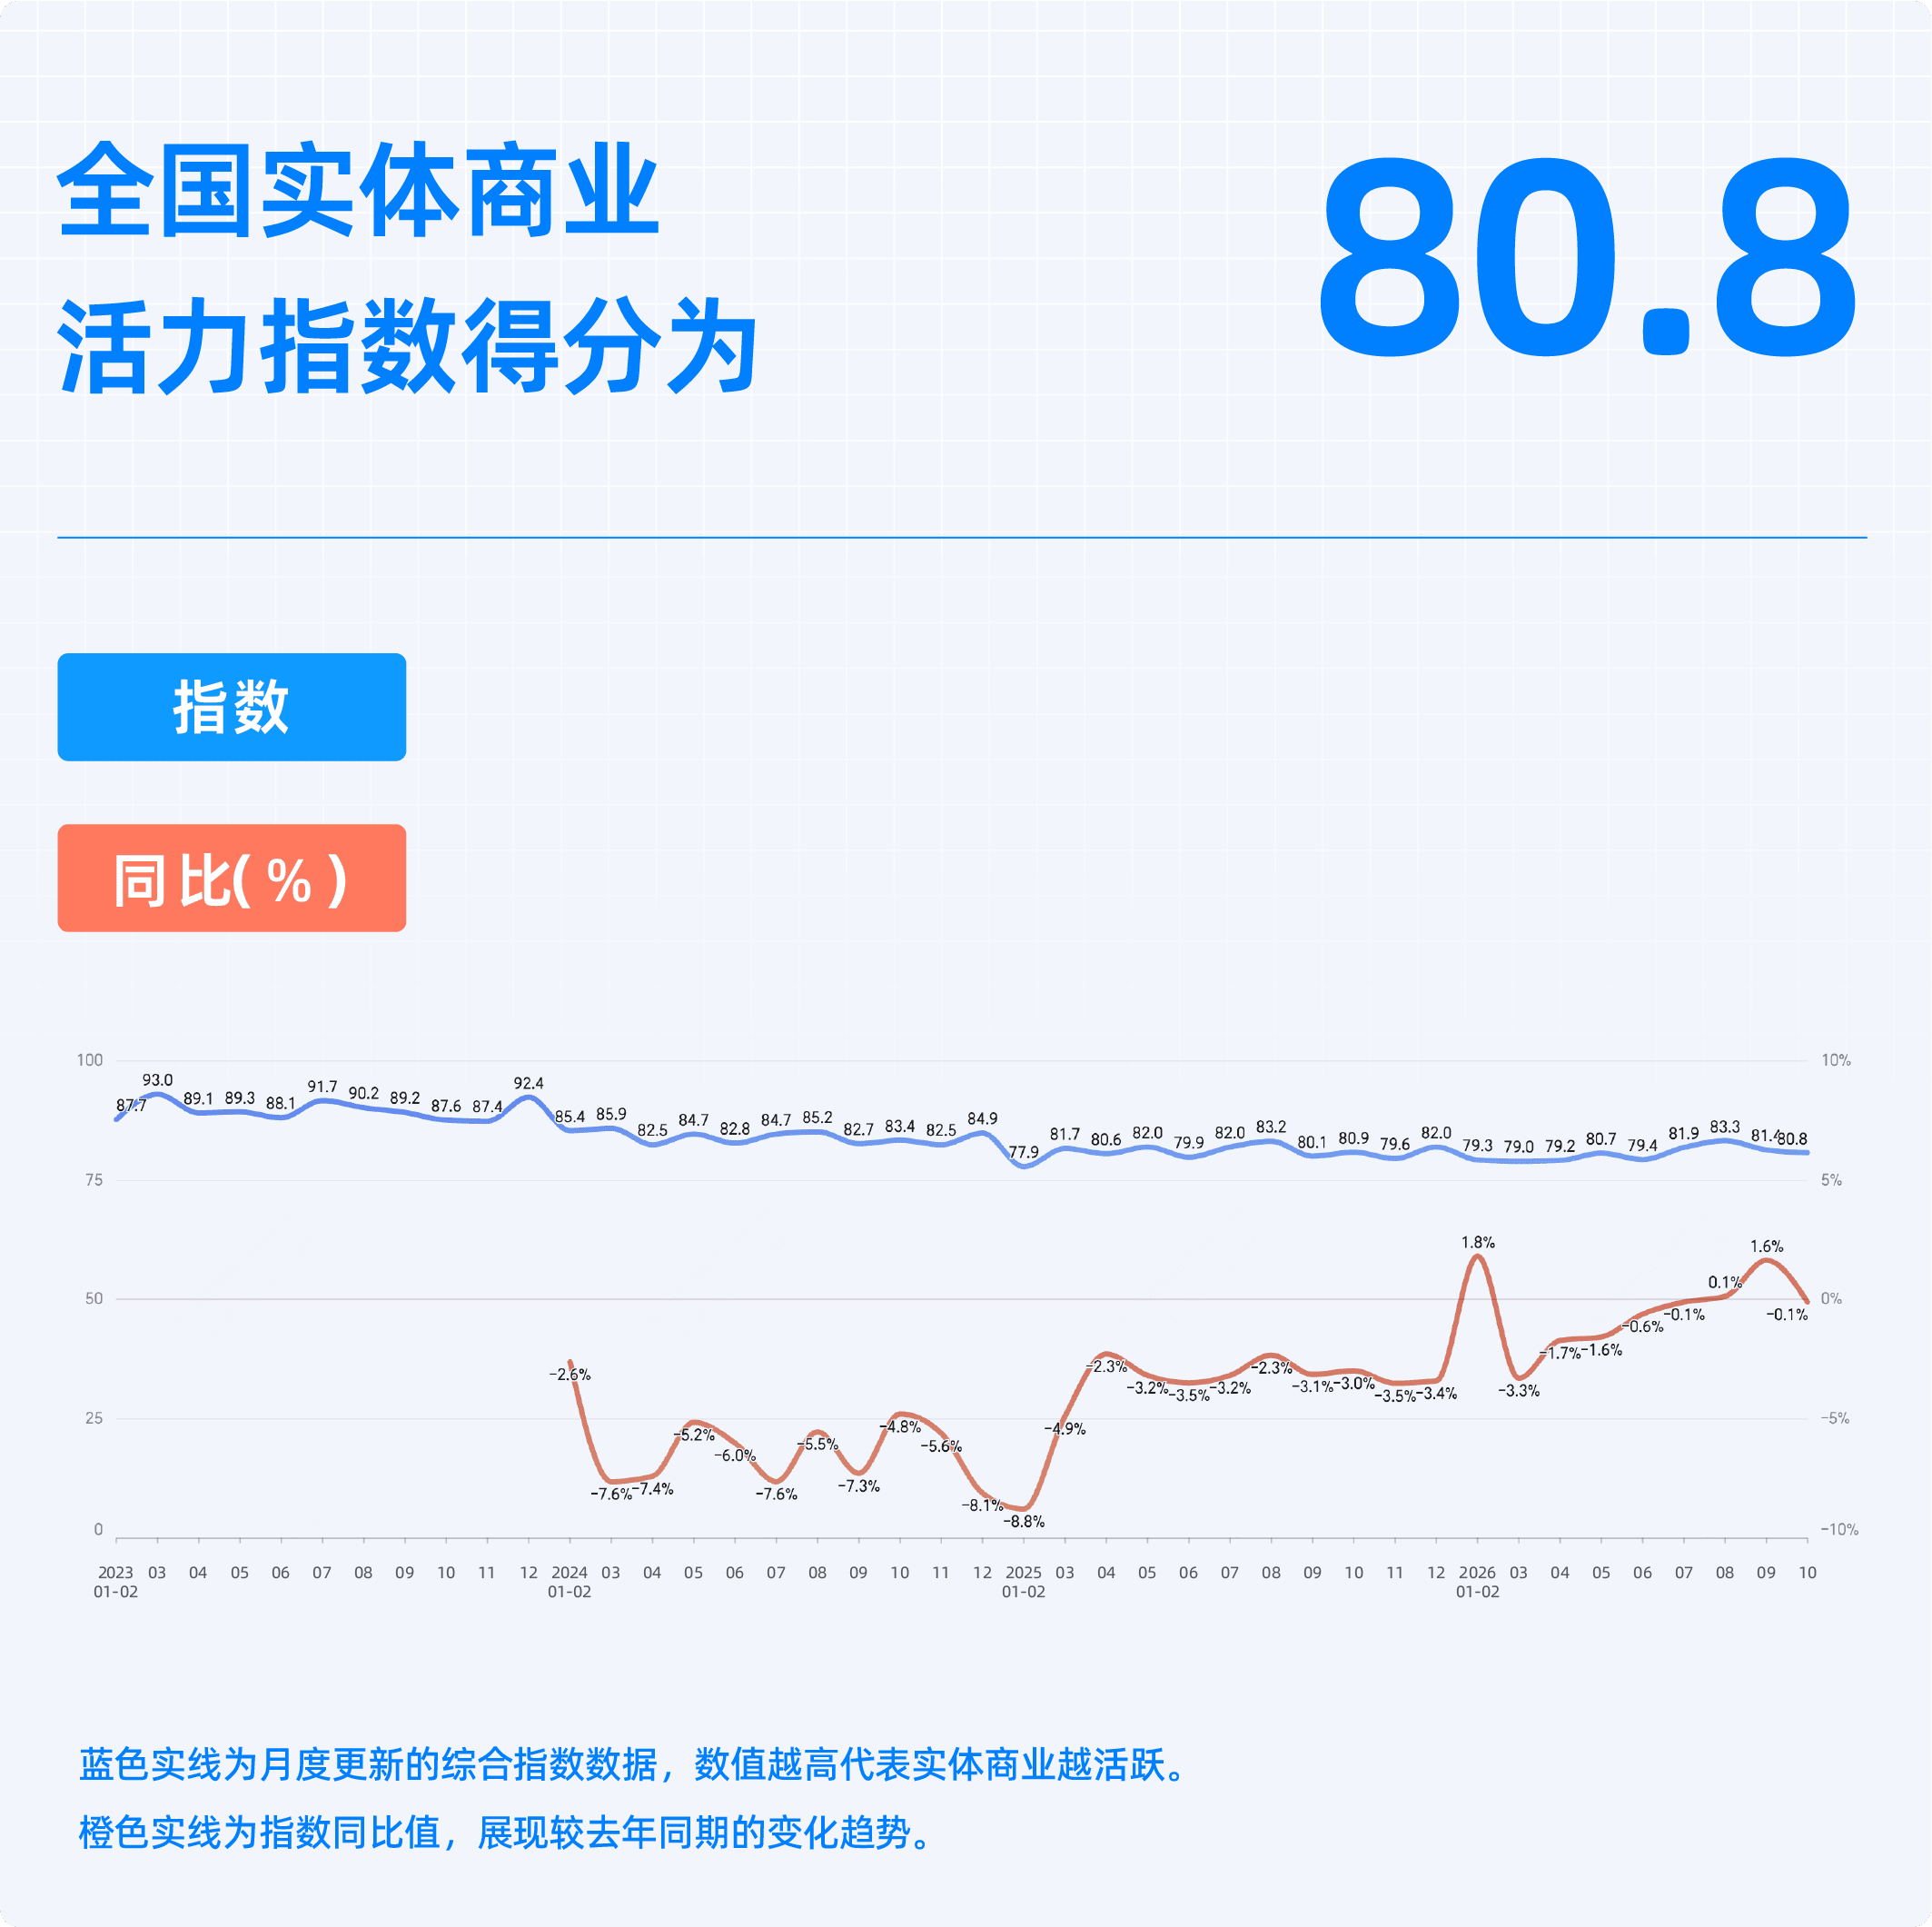
蓝色实线为月度更新的综合指数数据,数值越高代表实体商业越活跃。红色虚线为指数同比值,展现较去年同期的变化趋势。
二、实体商户经营健康指数和线下消费者活力指数
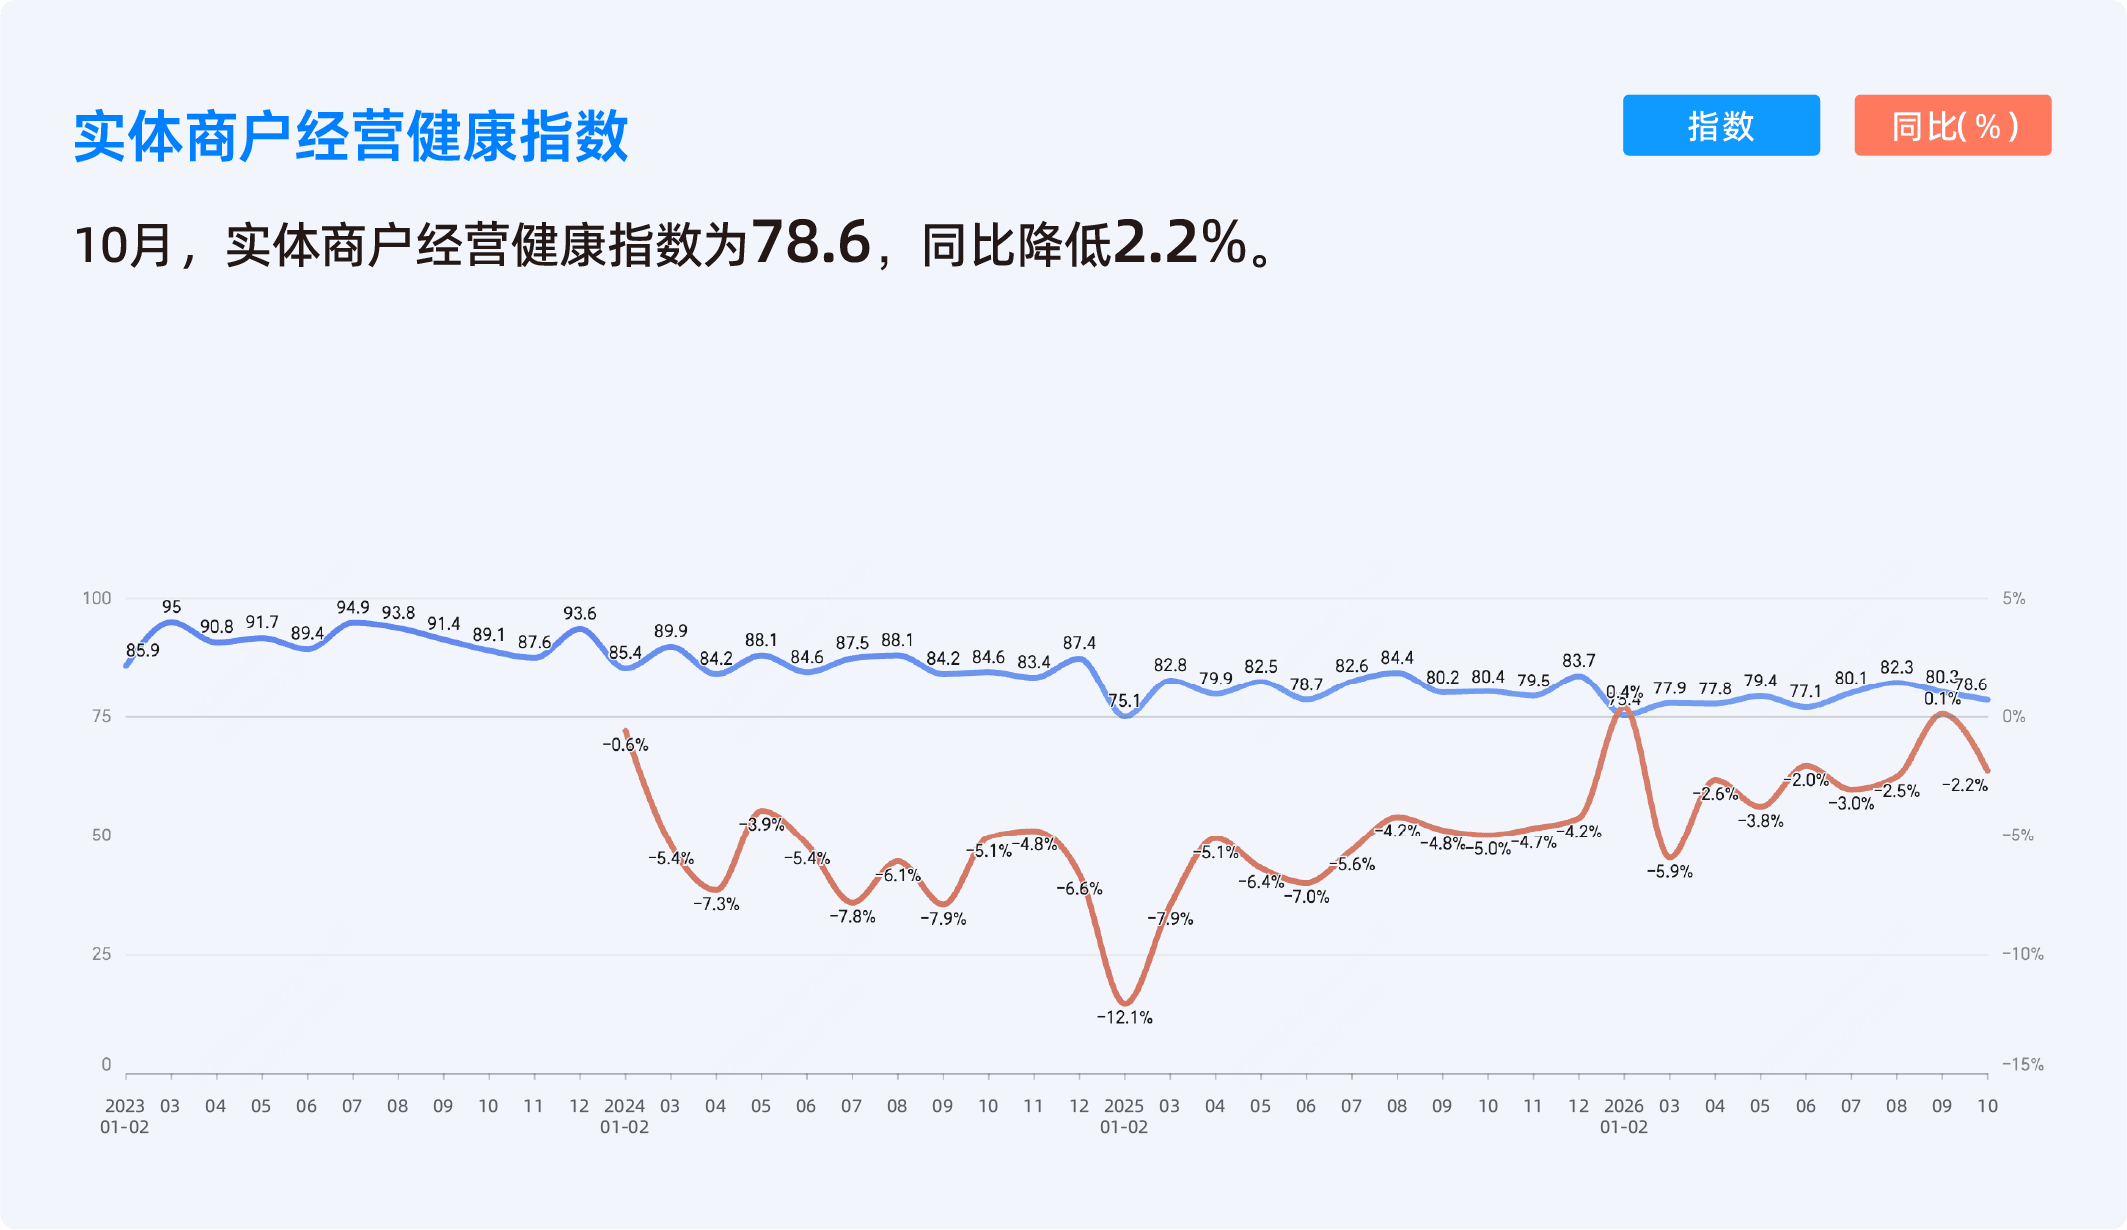
10月,实体商户经营健康指数为78.6,同比降低2.2%。
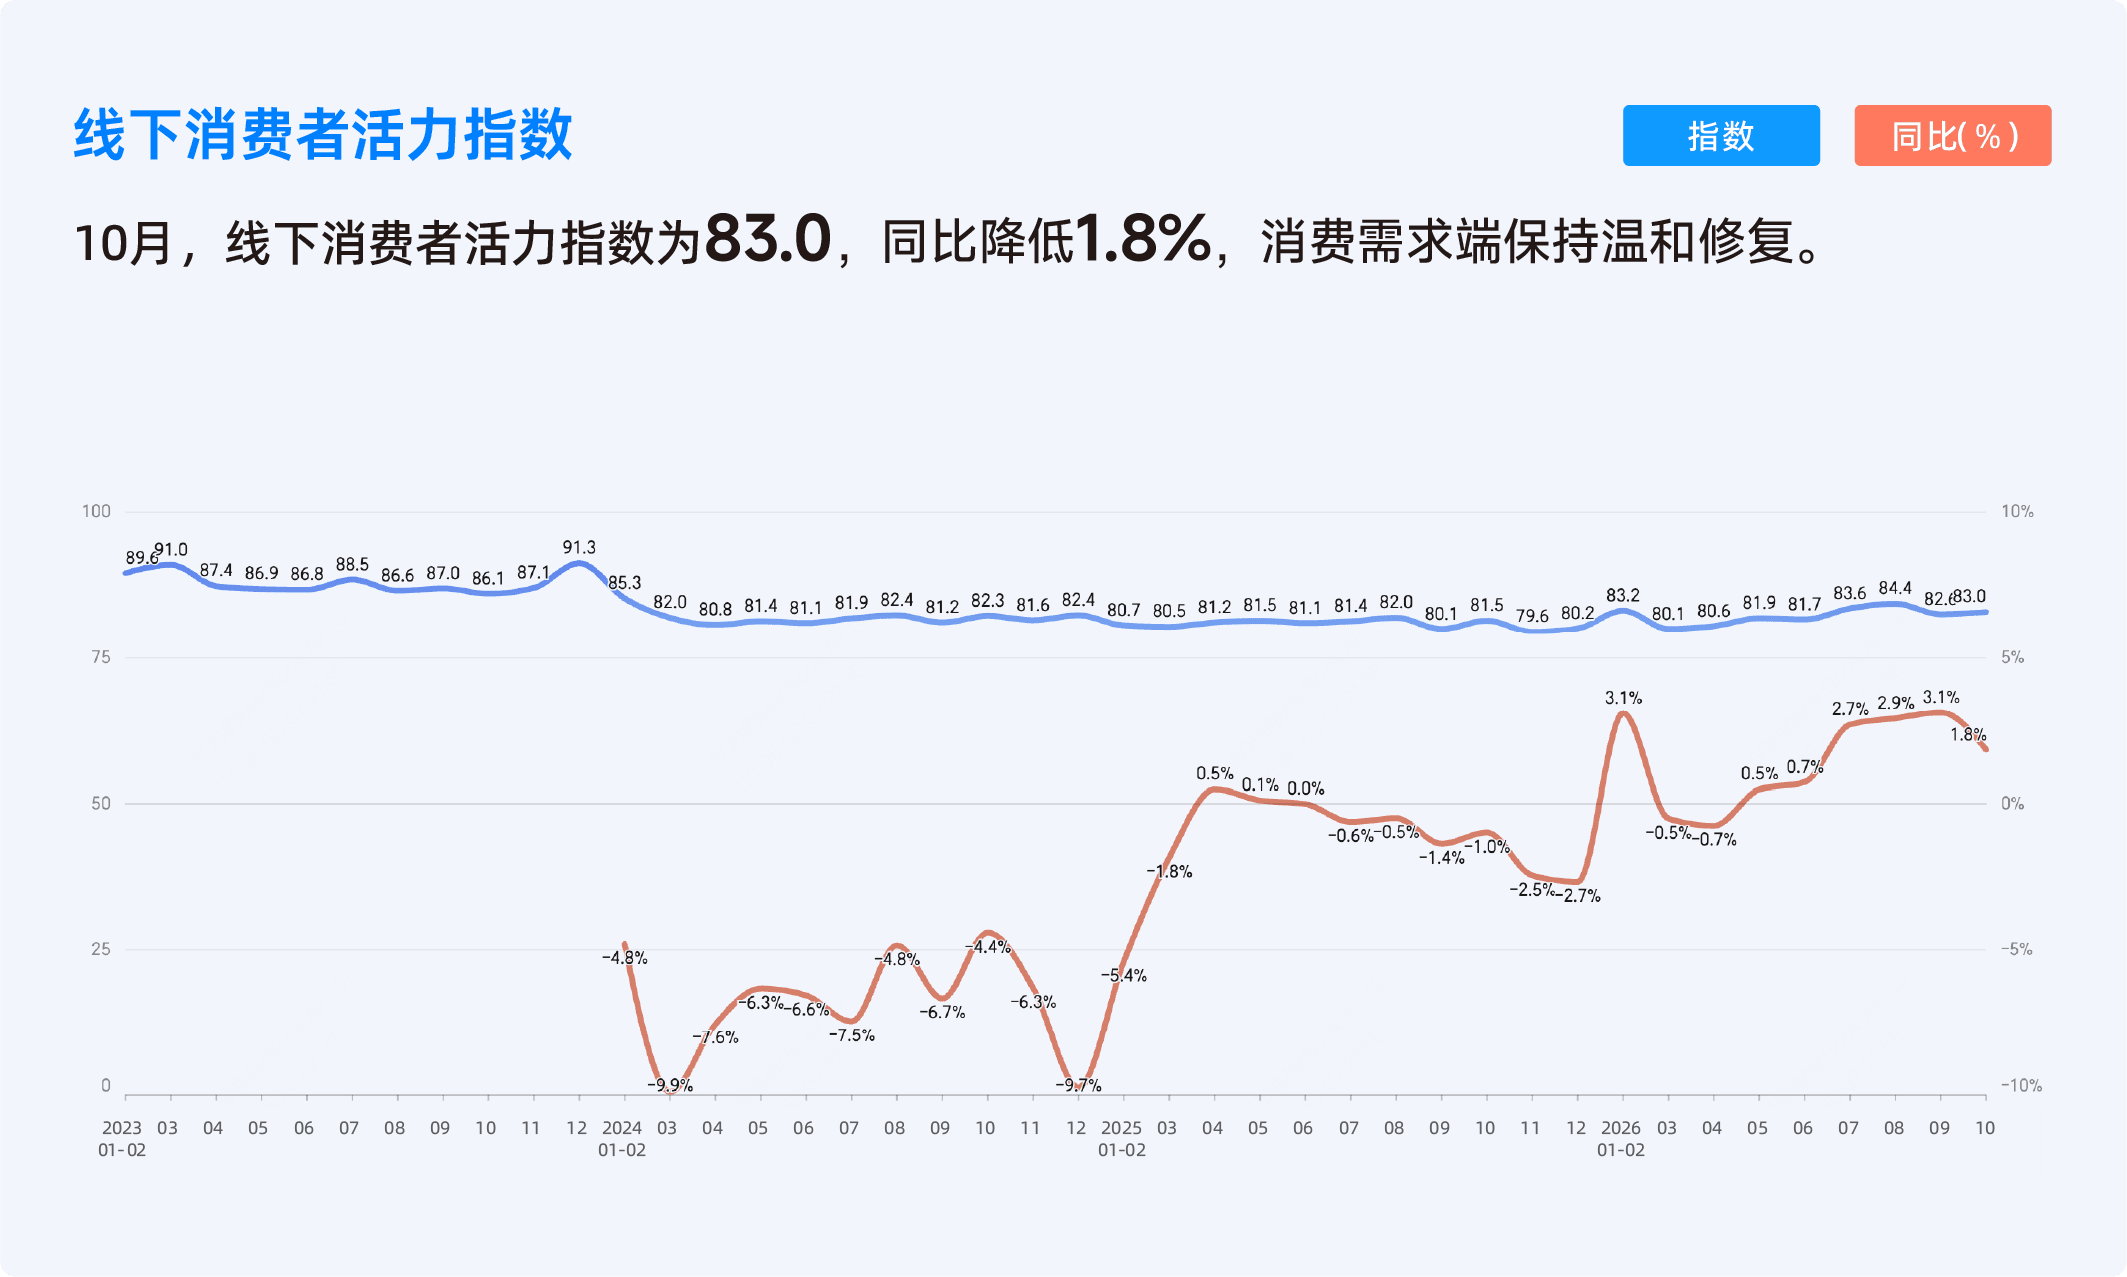
10月,线下消费者活力指数为83.0,同比增长1.8%,消费需求端保持温和修复。
- 实体商户经营健康指数-经营情况
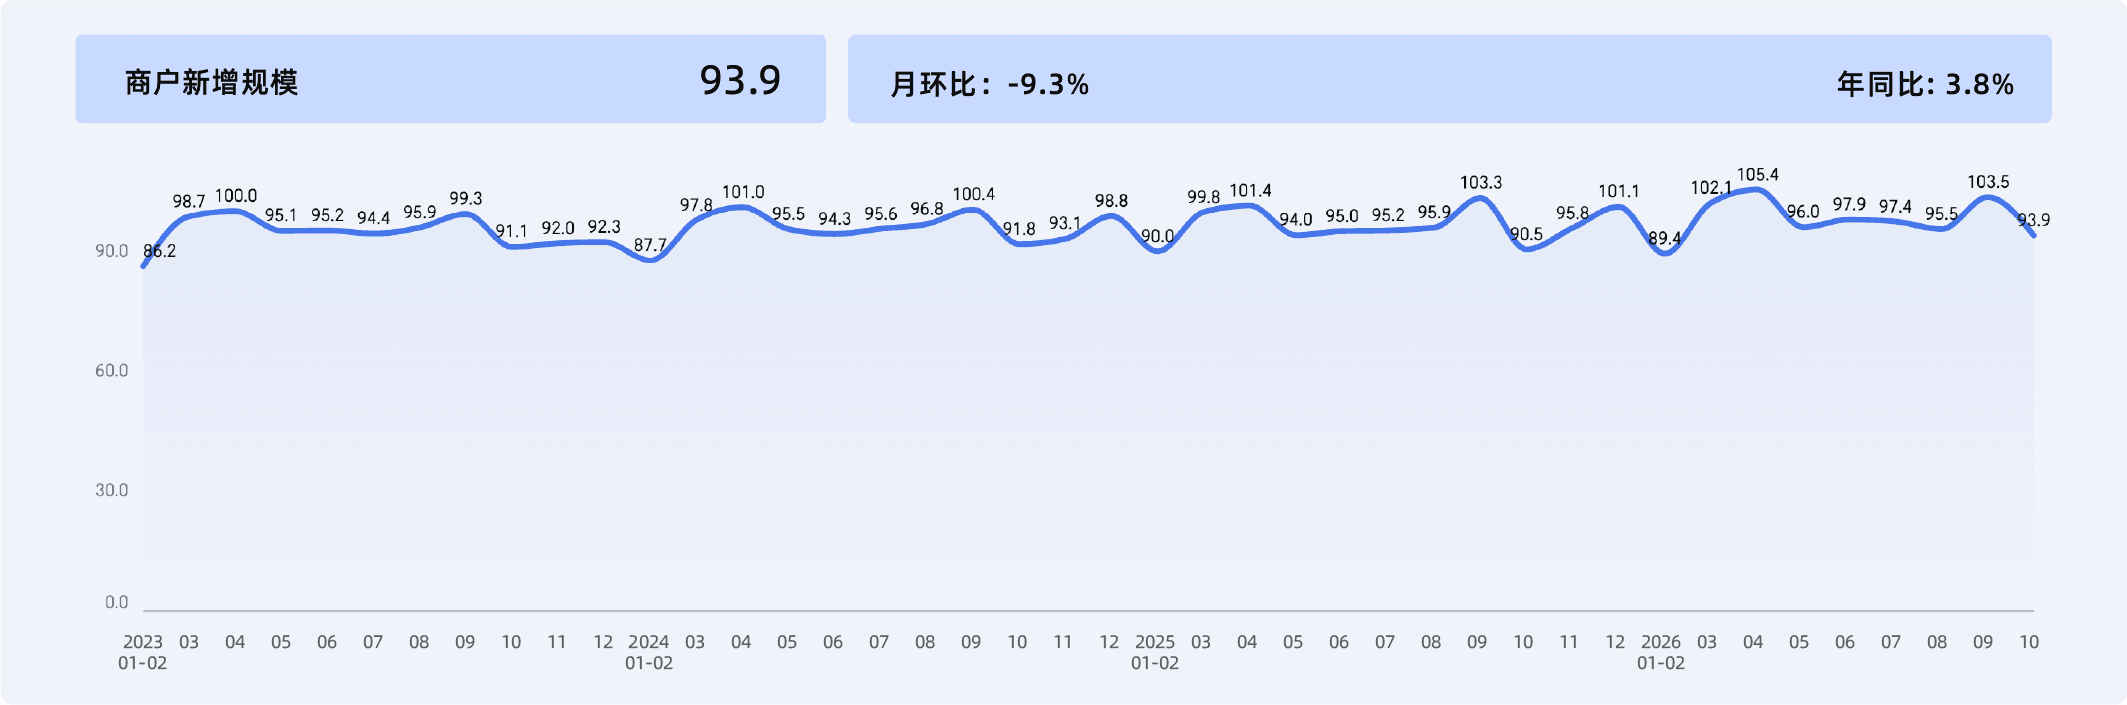
10月,商户新增规模指数为93.9,同比增长3.8%,环比下降9.3%。新增商户规模较上月明显回落,但仍高于去年同期水平。
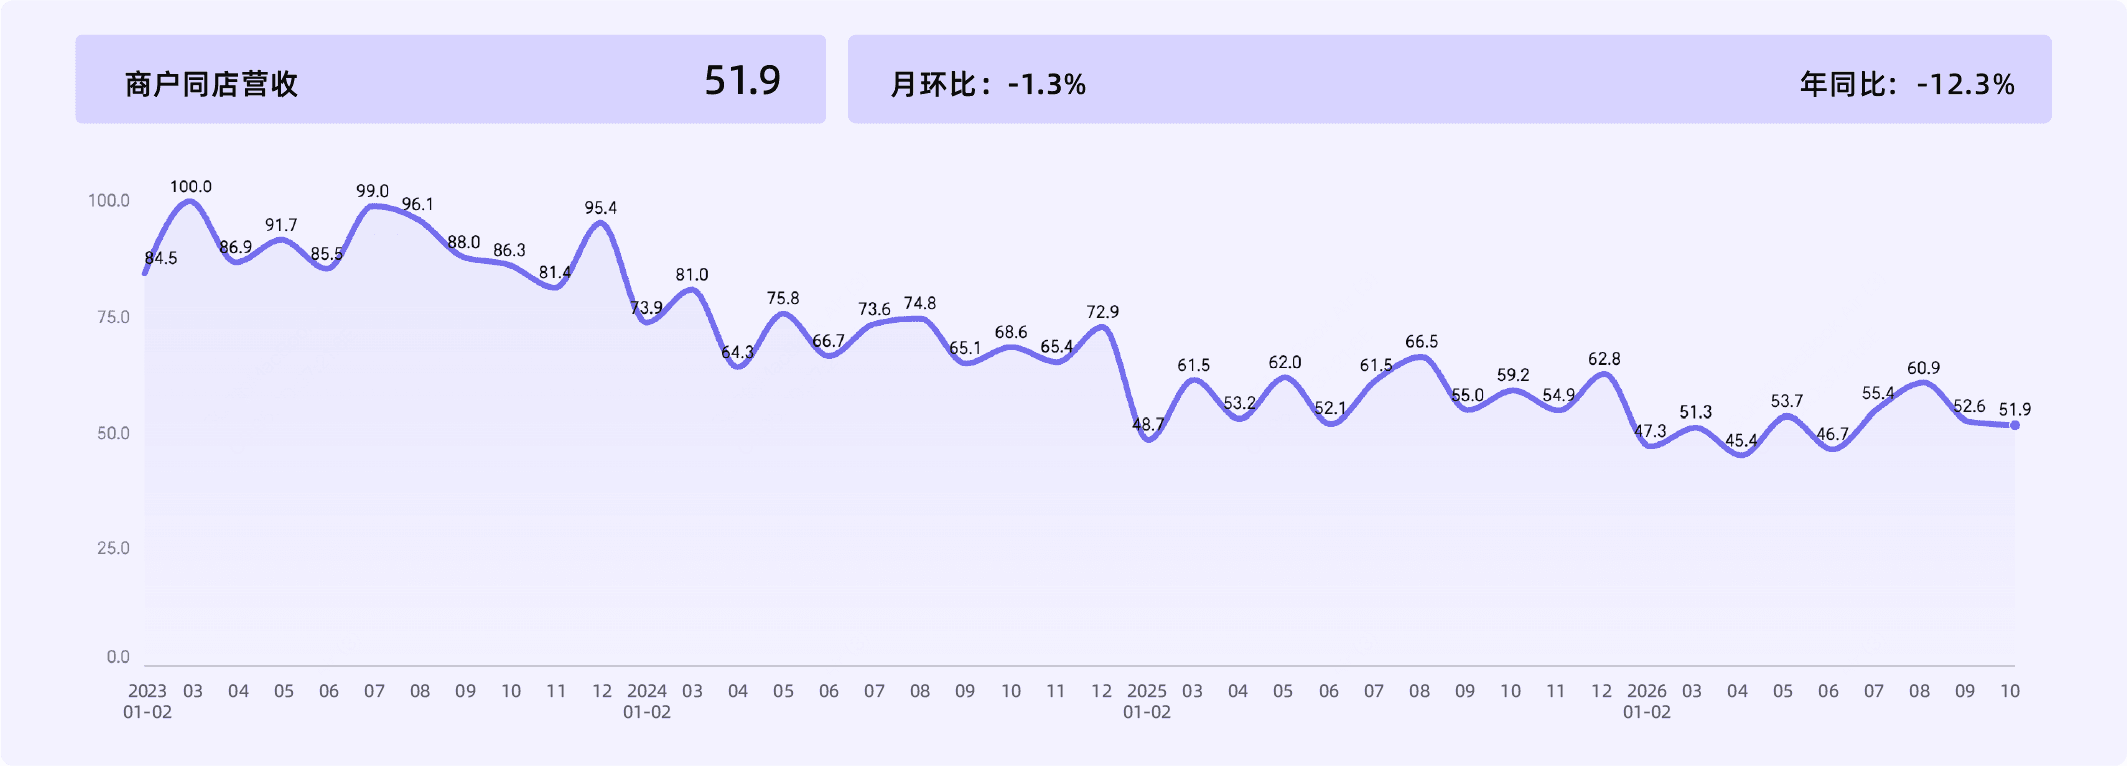
商户同店营收指数为51.9,同比下降12.3%,环比下降1.3%,存量门店经营表现仍然偏弱。
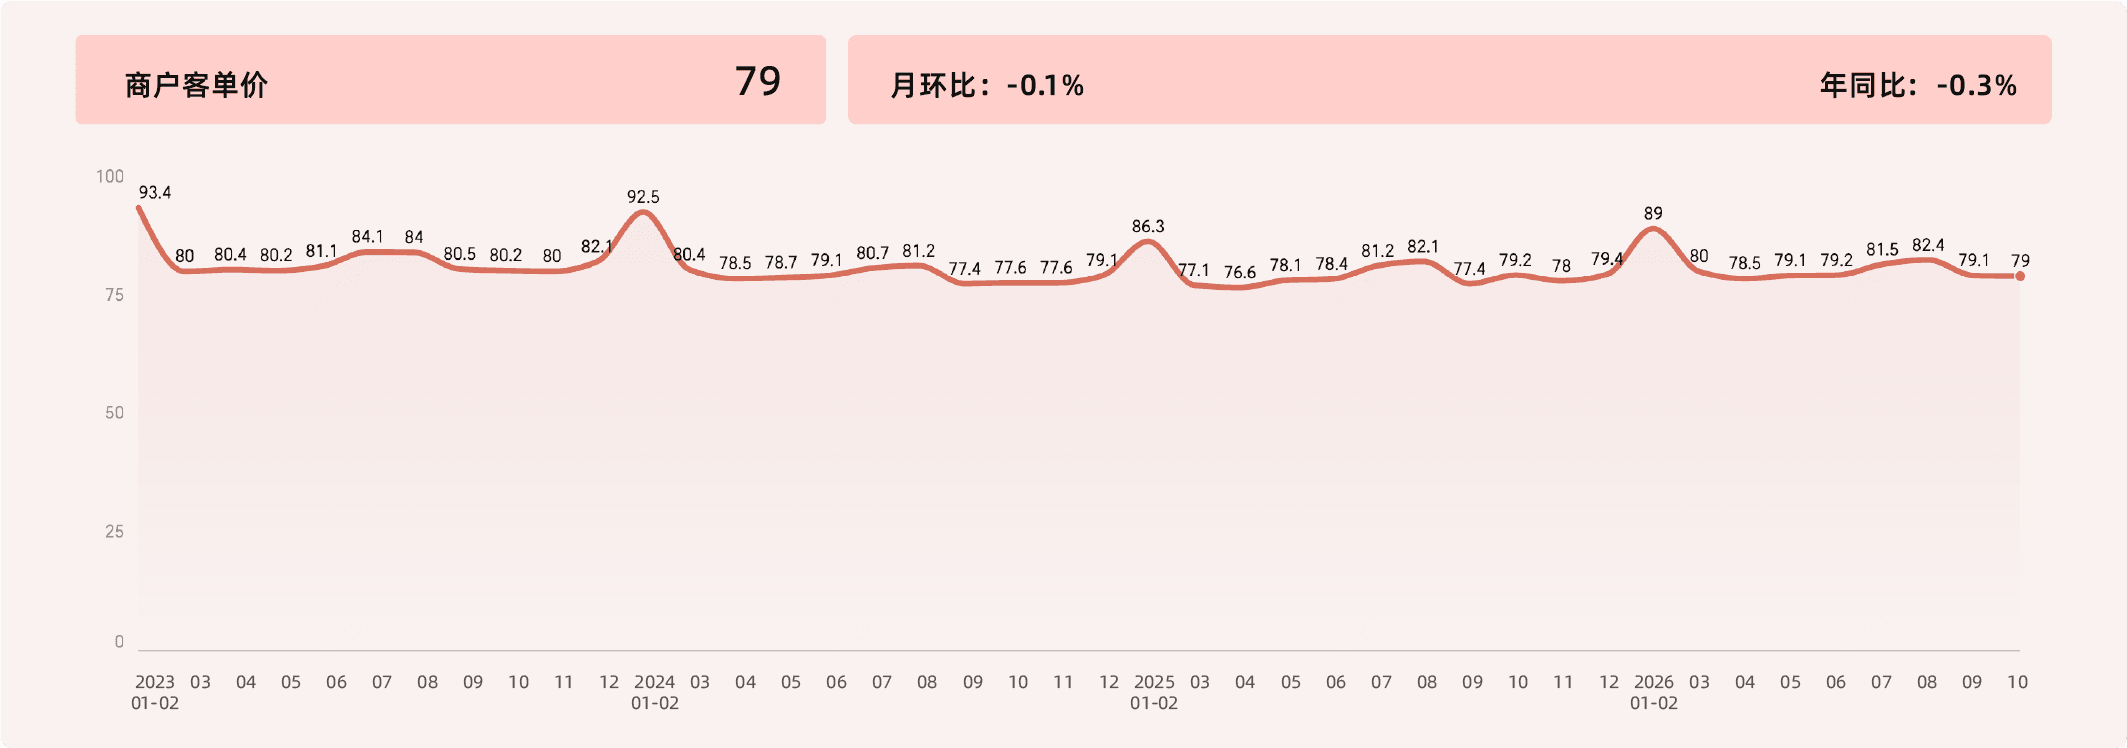
商户客单价指数为79.0,同比下降0.3%,环比下降0.1%,整体变化幅度较小,客单价水平基本稳定。
- 实体商户经营健康指数-发展趋势
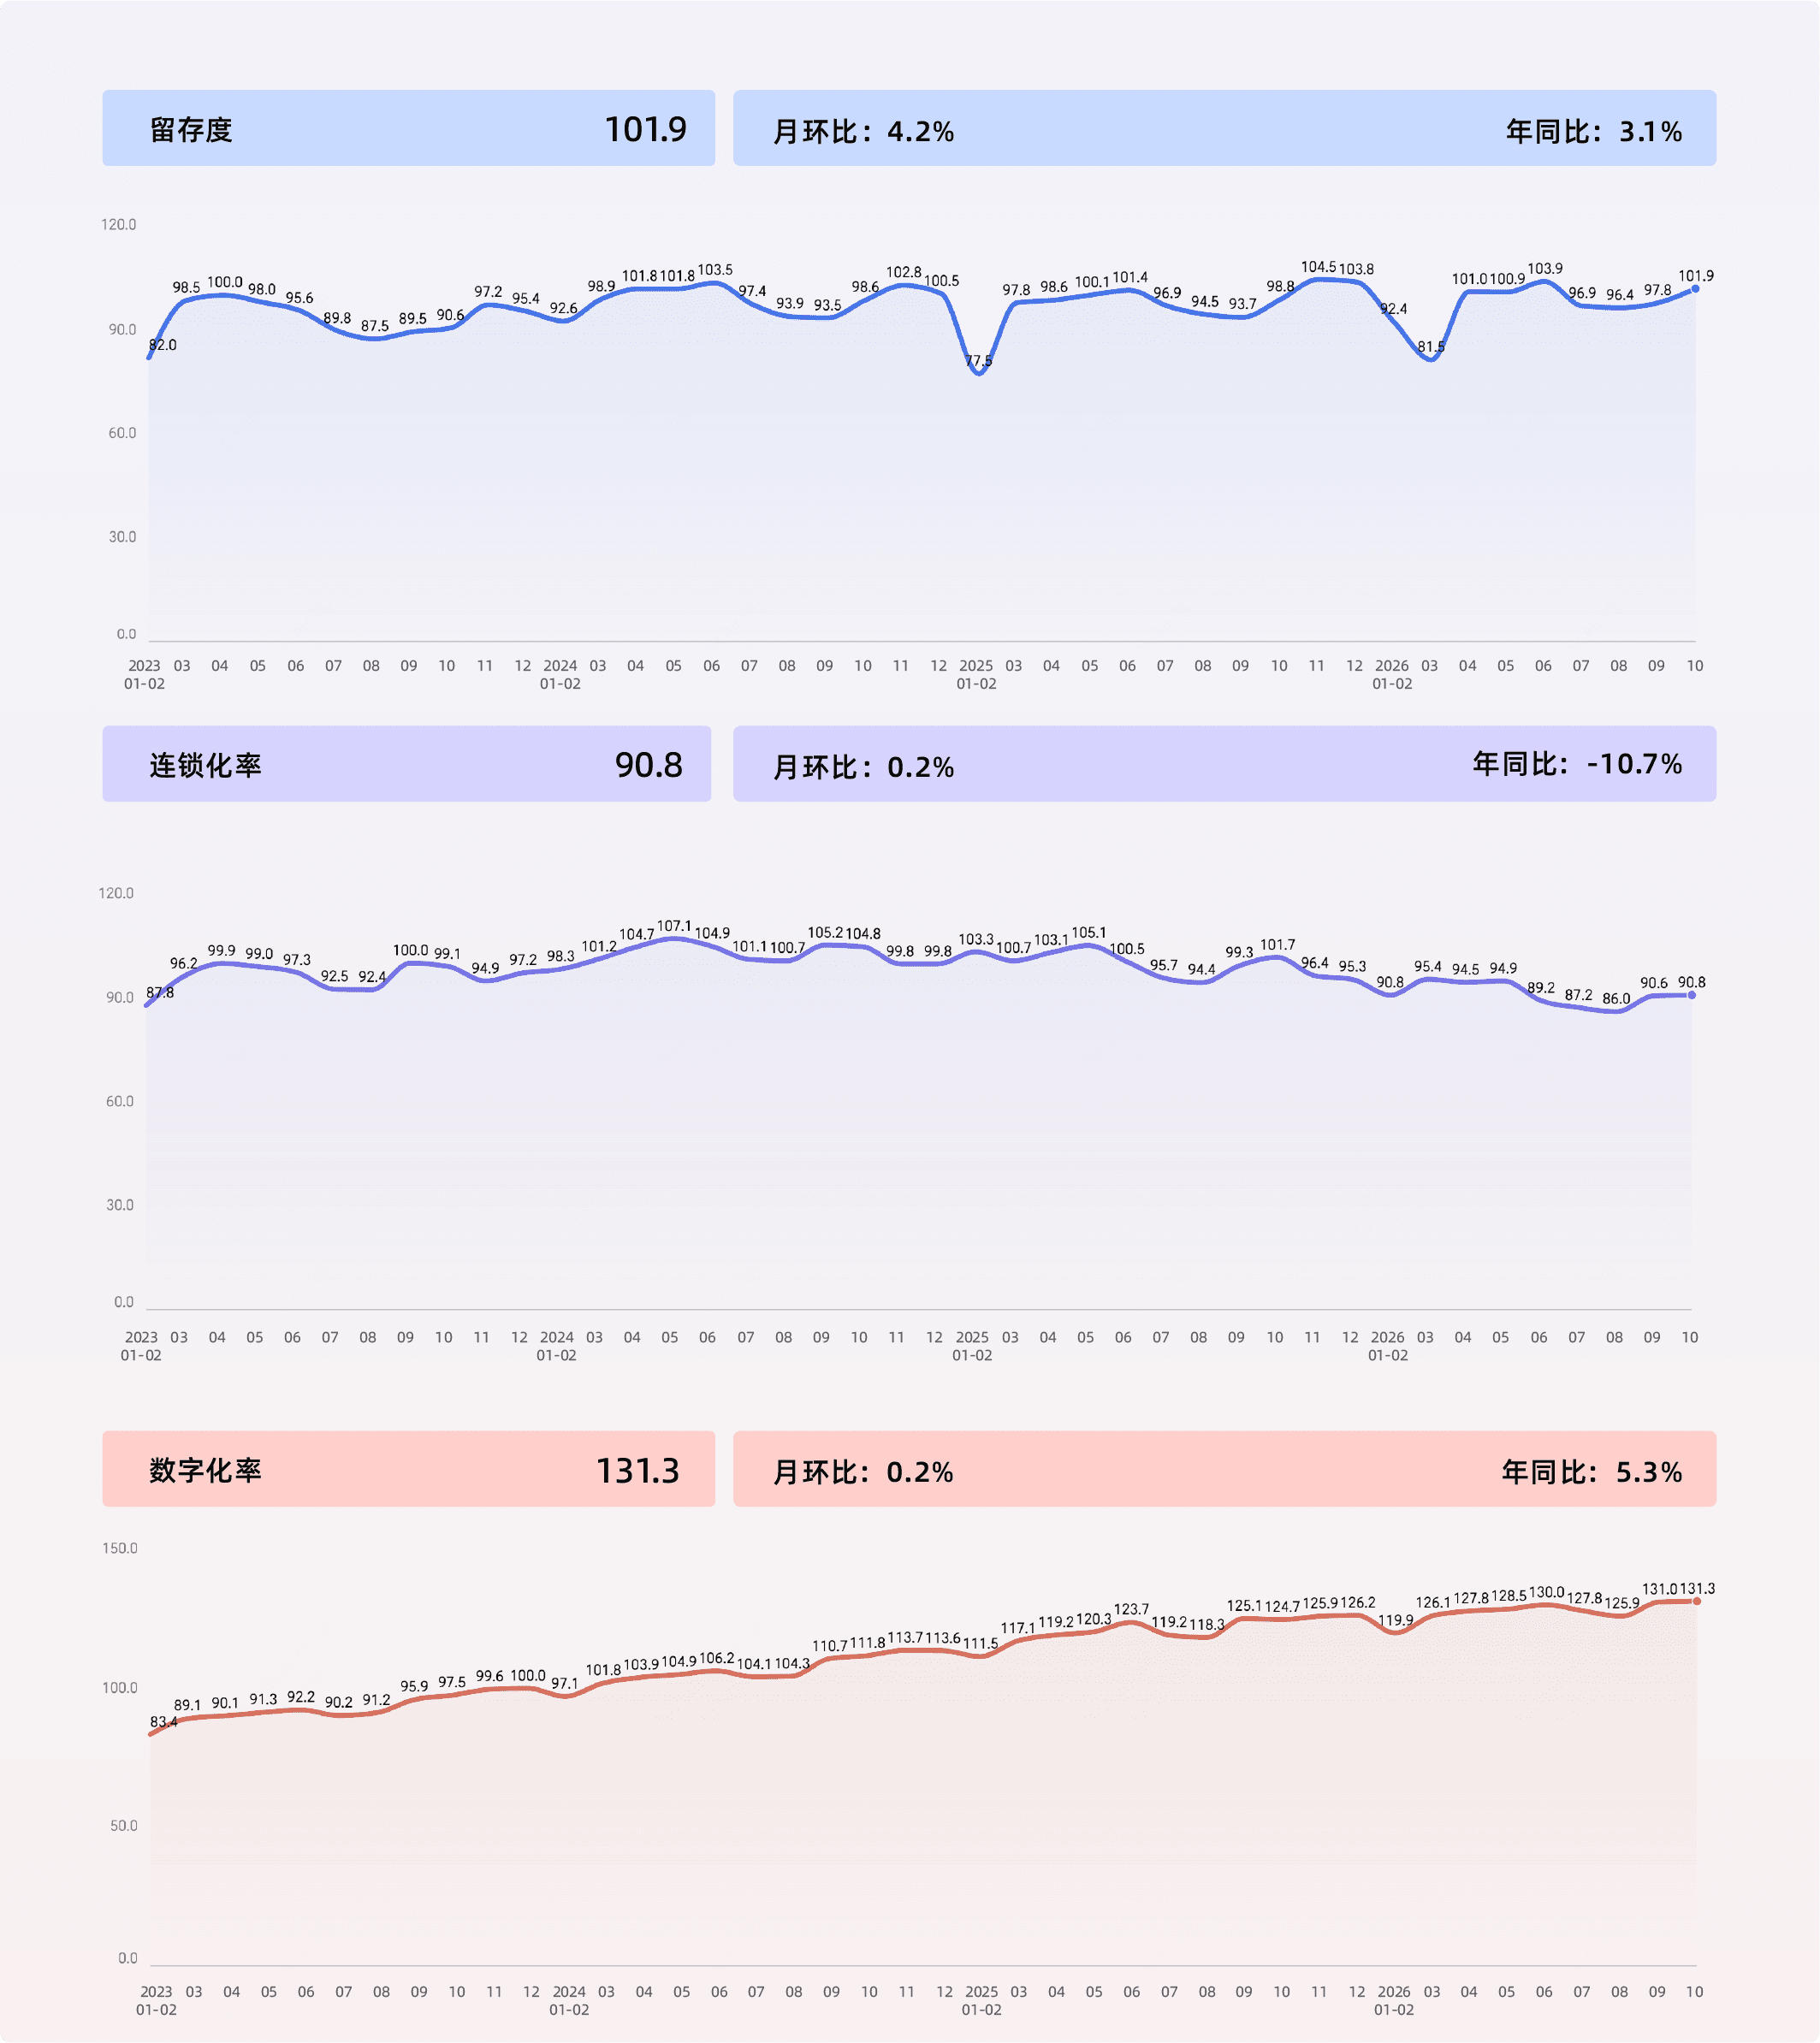
10月,商户留存度指数为101.9,同比增长3.1%,商户存续情况有所改善;连锁化率指数为90.8,同比下降10.7%,连锁商户占比相关指标继续回落;数字化率指数为131.3,同比增长5.3%,商户数字化应用水平进一步提升。整体来看,商户经营稳定性和数字化水平有所改善,但连锁化发展仍相对偏弱。
- 实体商户经营健康指数-多样性
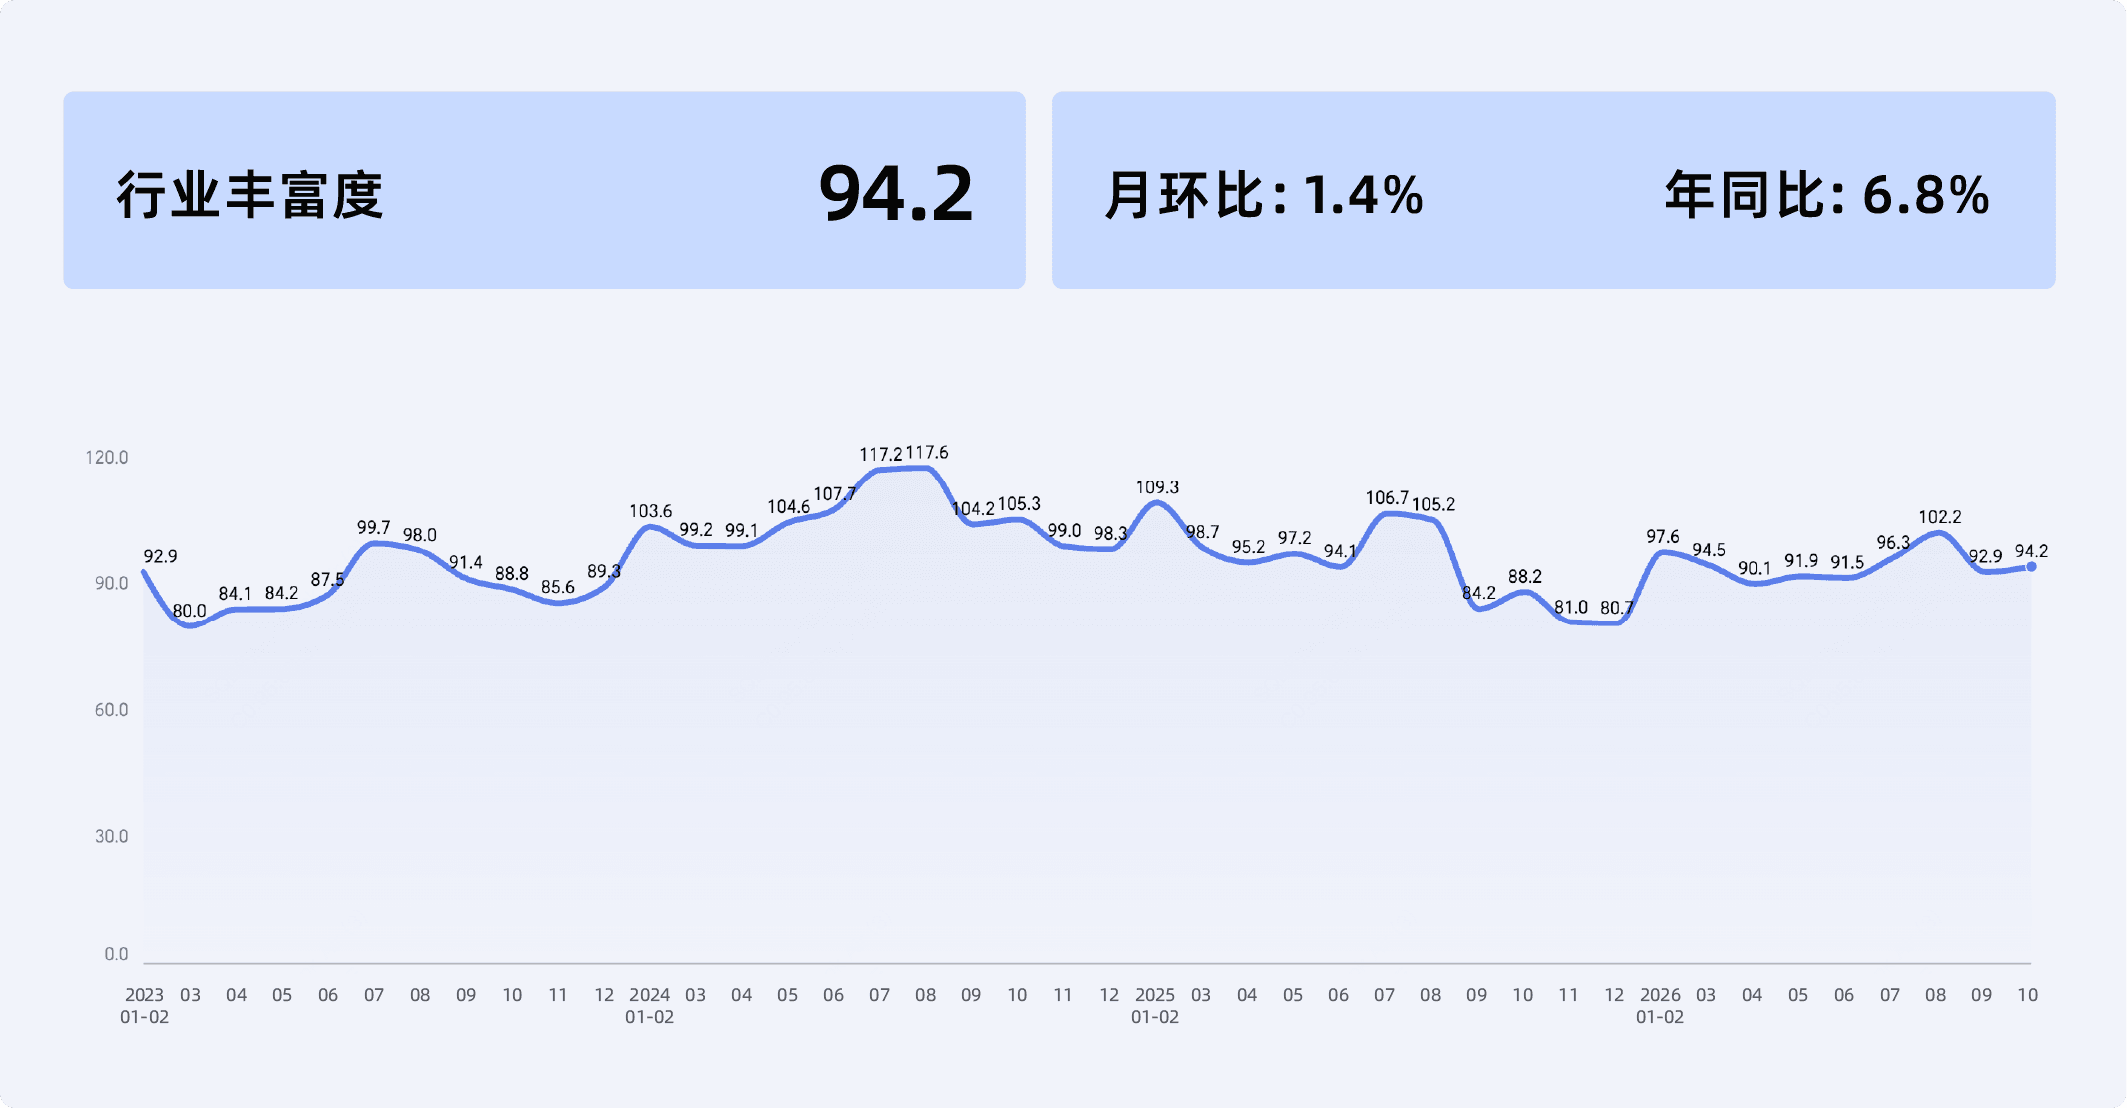
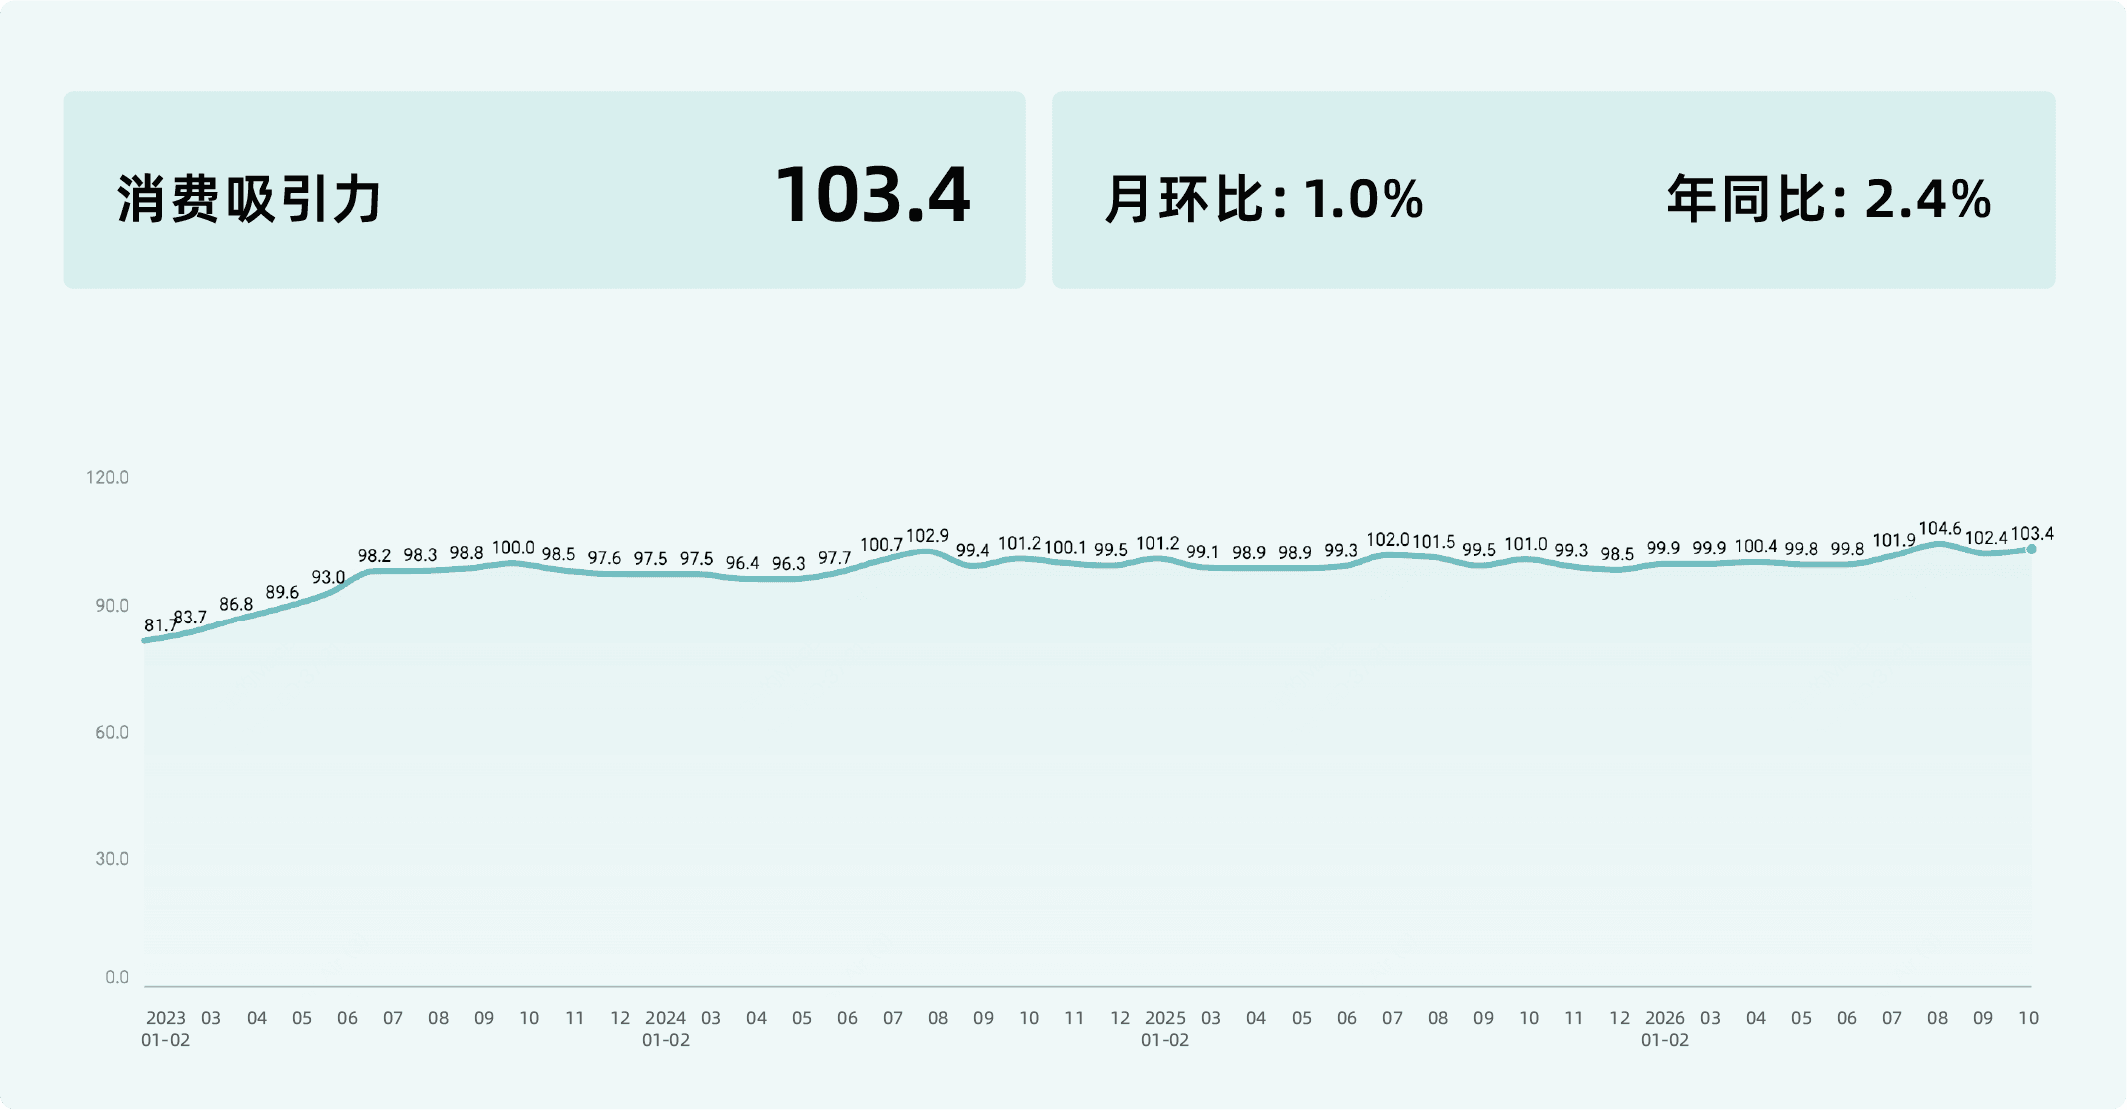
10月,行业丰富度指数为94.2,同比增长6.8%,实体商户业态分布更加多元;消费吸引力指数为103.4,同比增长2.4%,异地消费者对当地实体商业的消费贡献有所提升。
- 线下消费者活力指数-消费意愿
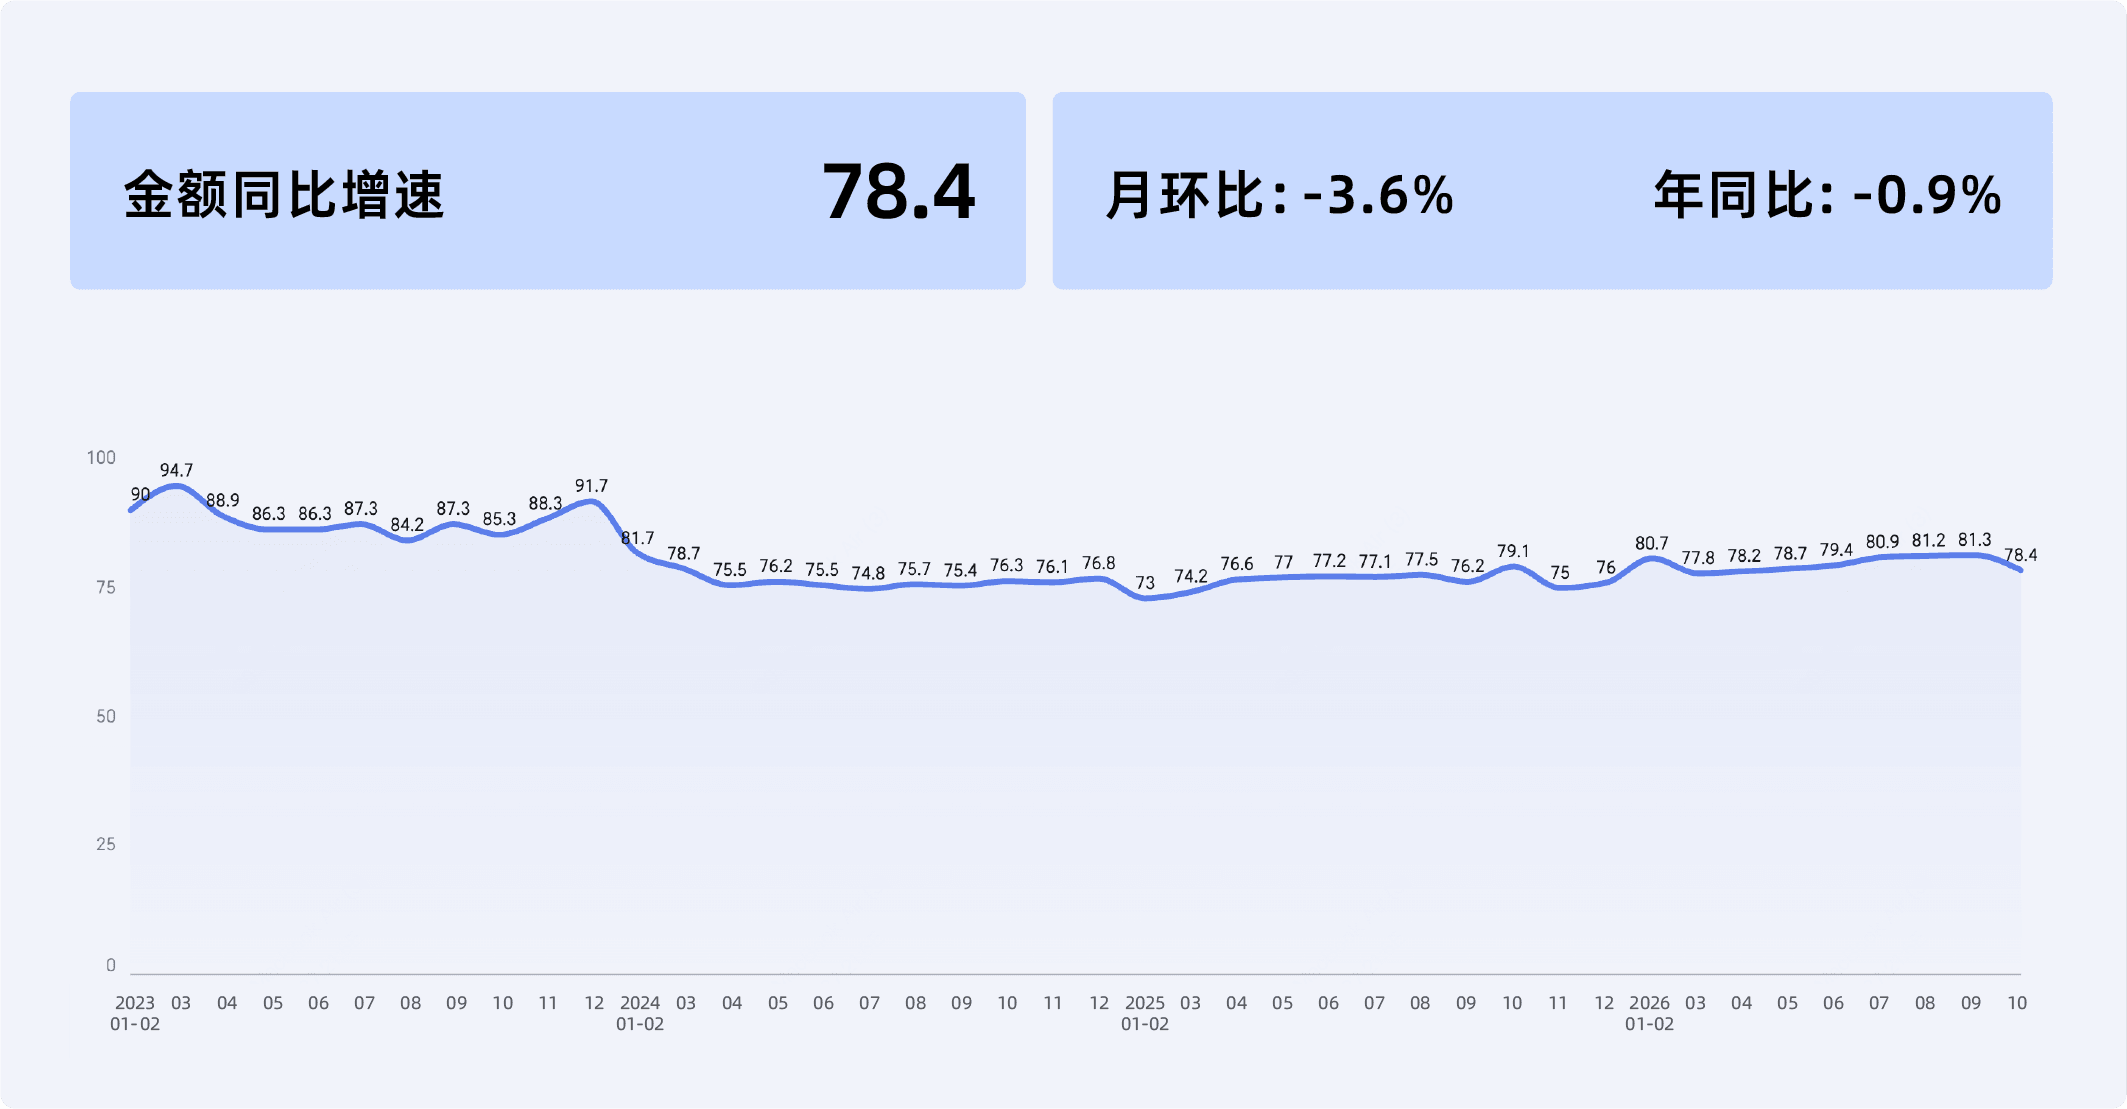
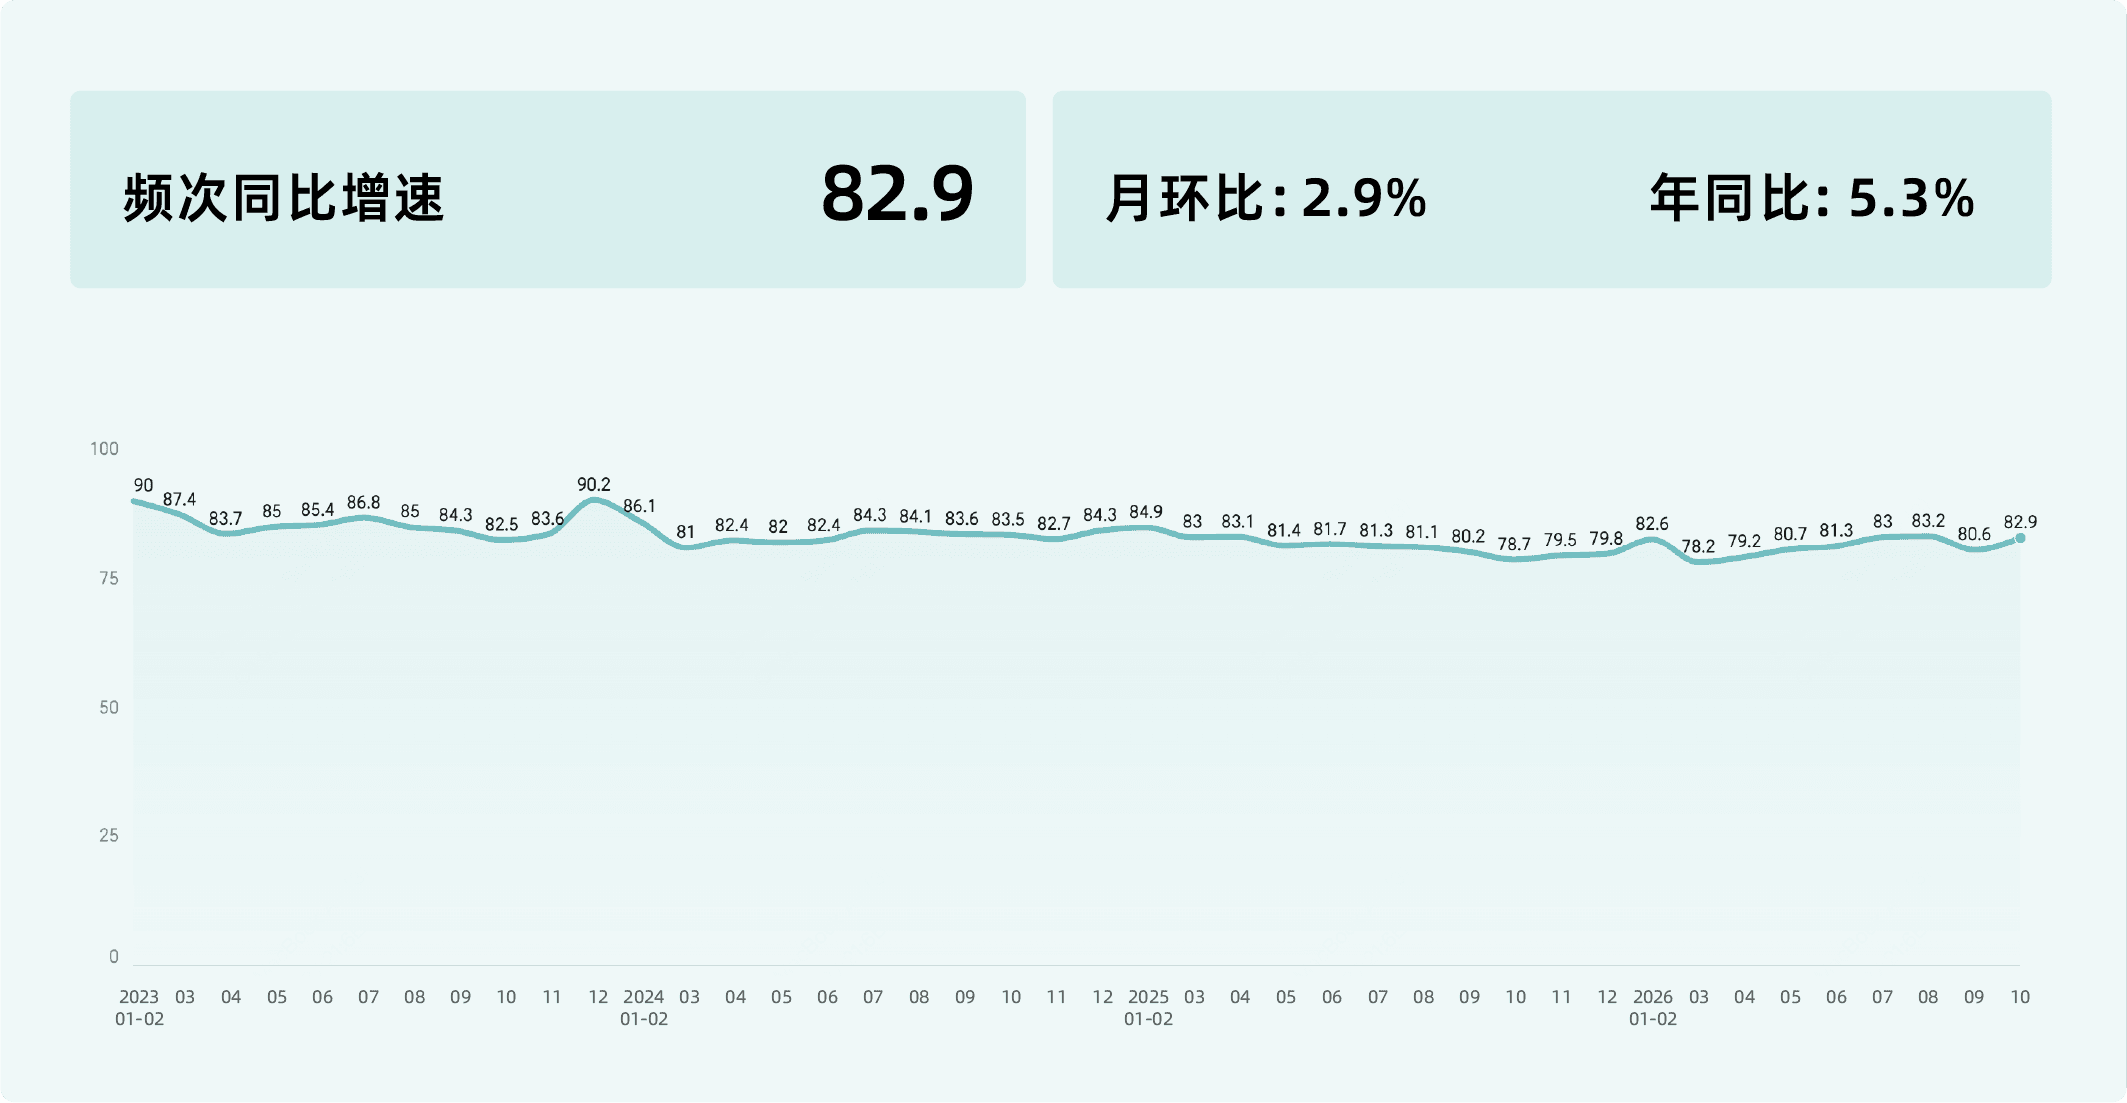
10月,消费金额同比增速指数为78.4,较去年同期下降0.9%;消费频次同比增速指数为82.9,同比增长5.3%。相较于消费金额,消费频次相关指标改善更为明显,反映出消费频次与消费金额的恢复程度存在差异。
- 线下消费者活力指数-消费多样性
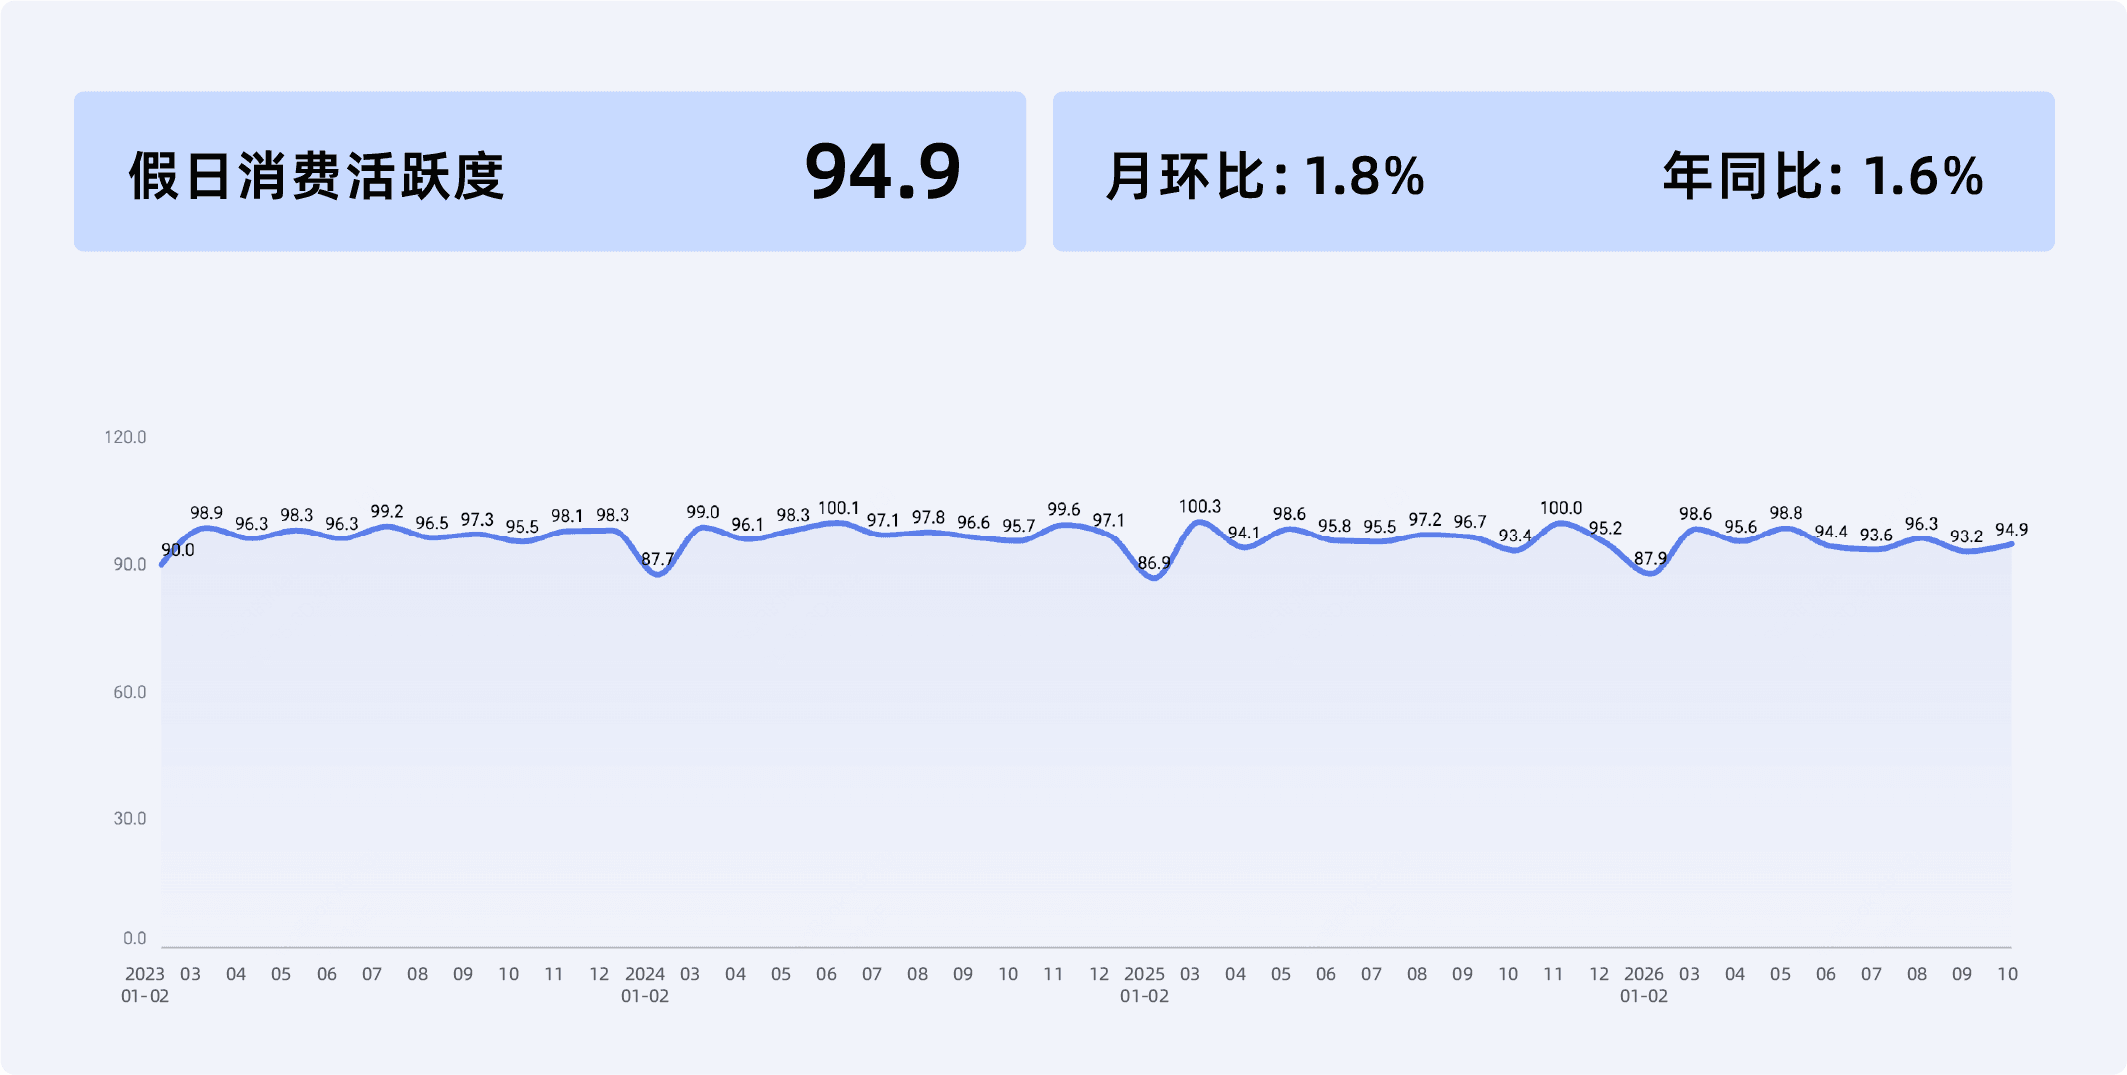
10月,节假日消费活跃度指数为94.9,同比增长1.6%,假日消费活跃程度较去年同期小幅提升;
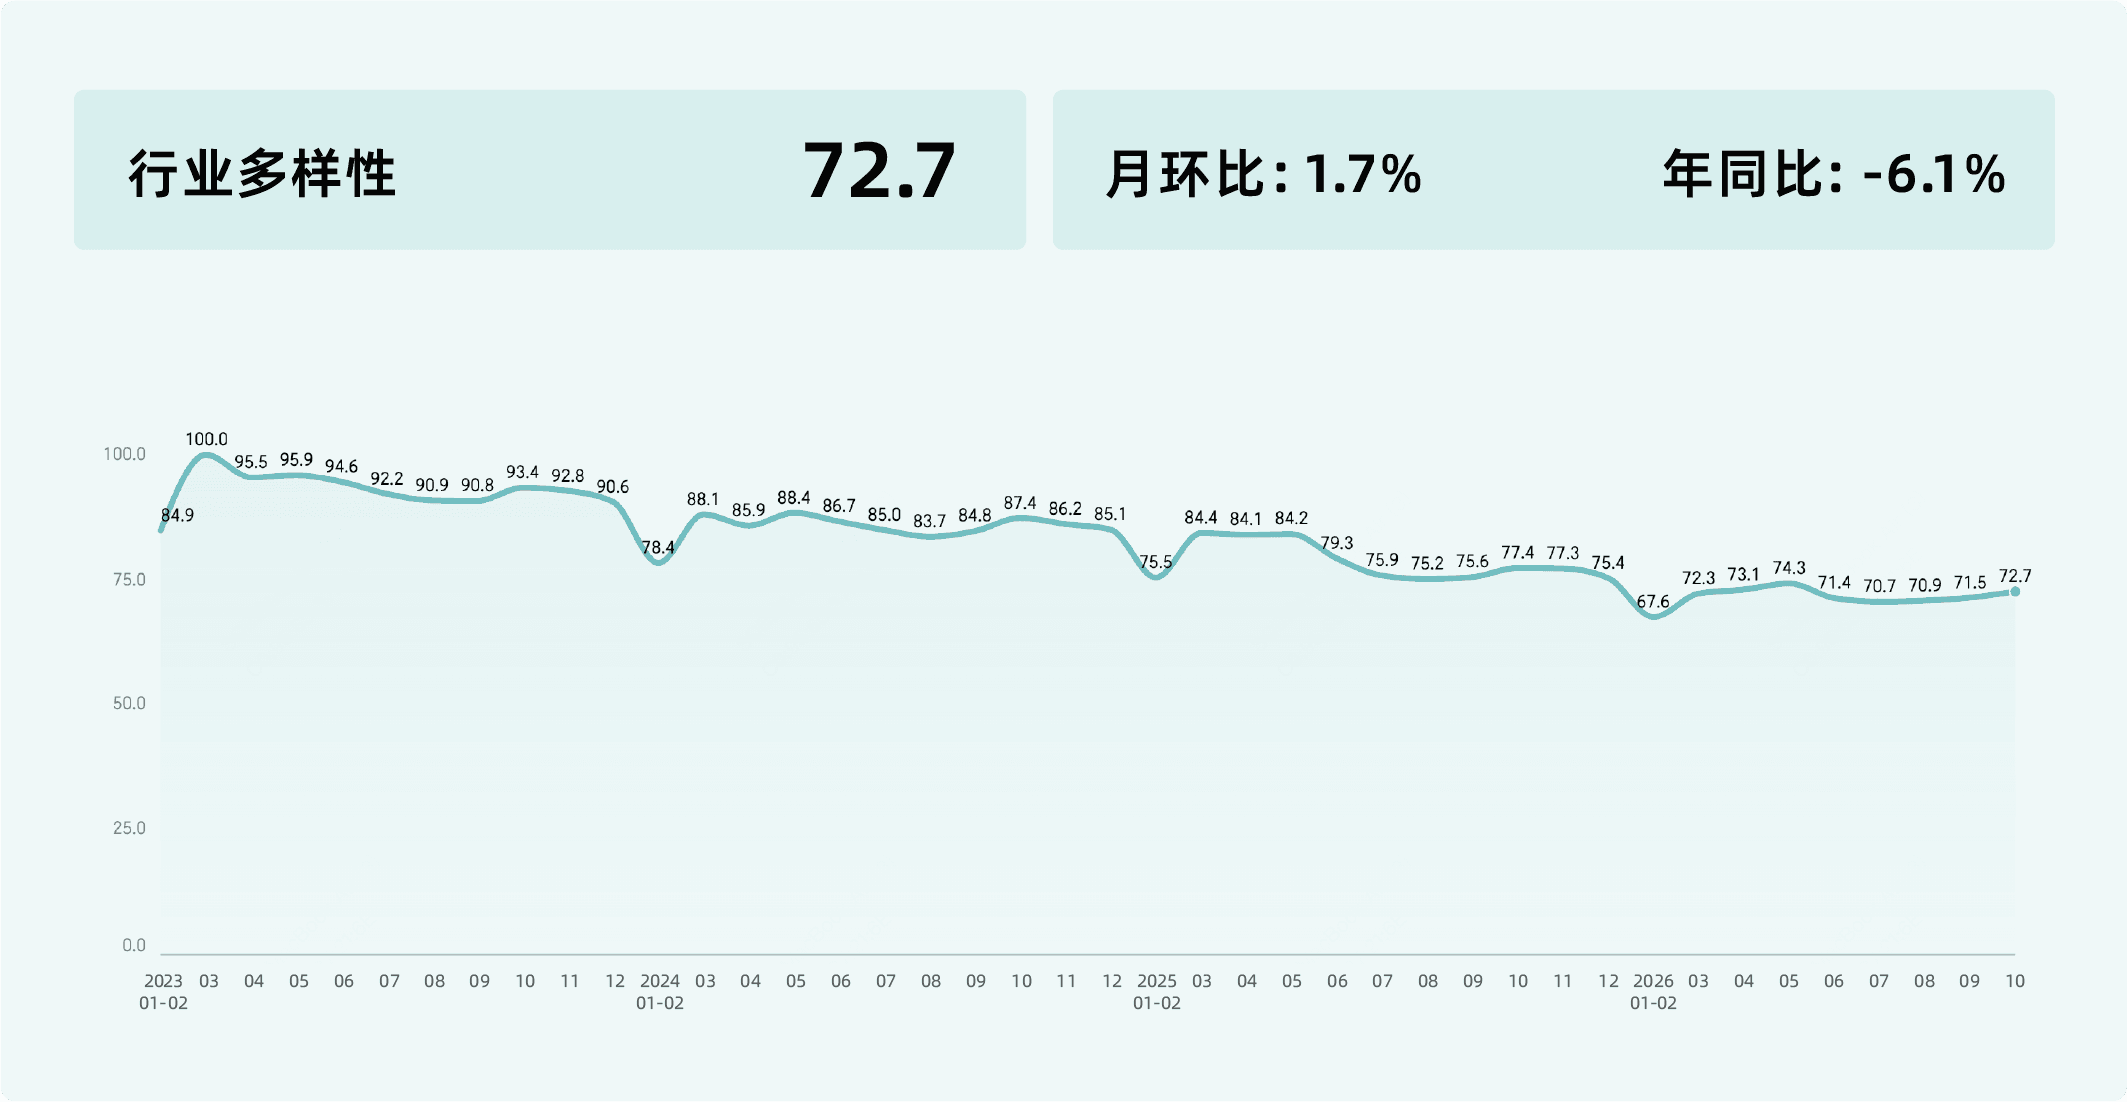
消费行业多样性指数为72.7,同比下降6.1%,消费者的消费业态选择趋于集中。
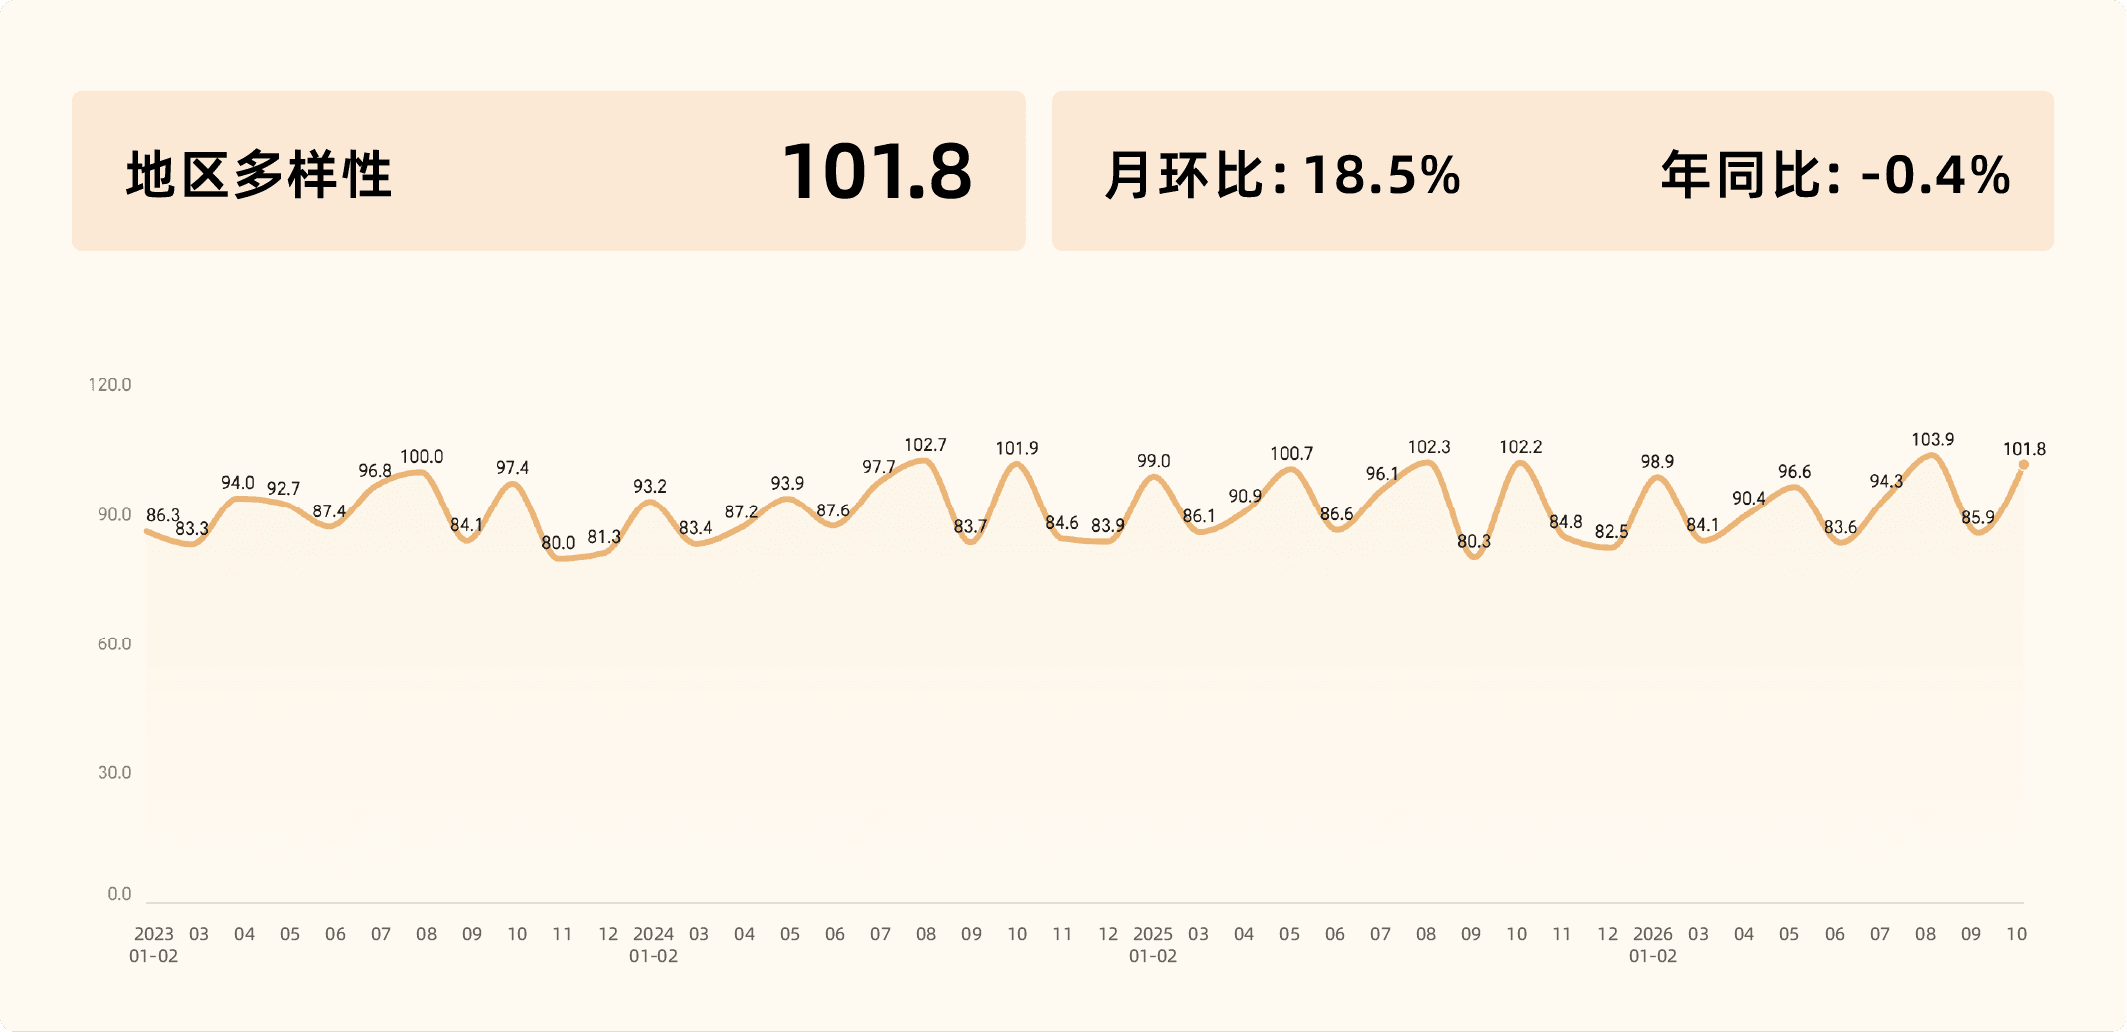
消费地区多样性指数为101.8,同比下降0.4%,环比增长18.5%,国庆假期所在月份跨城市消费覆盖范围较上月明显扩大。
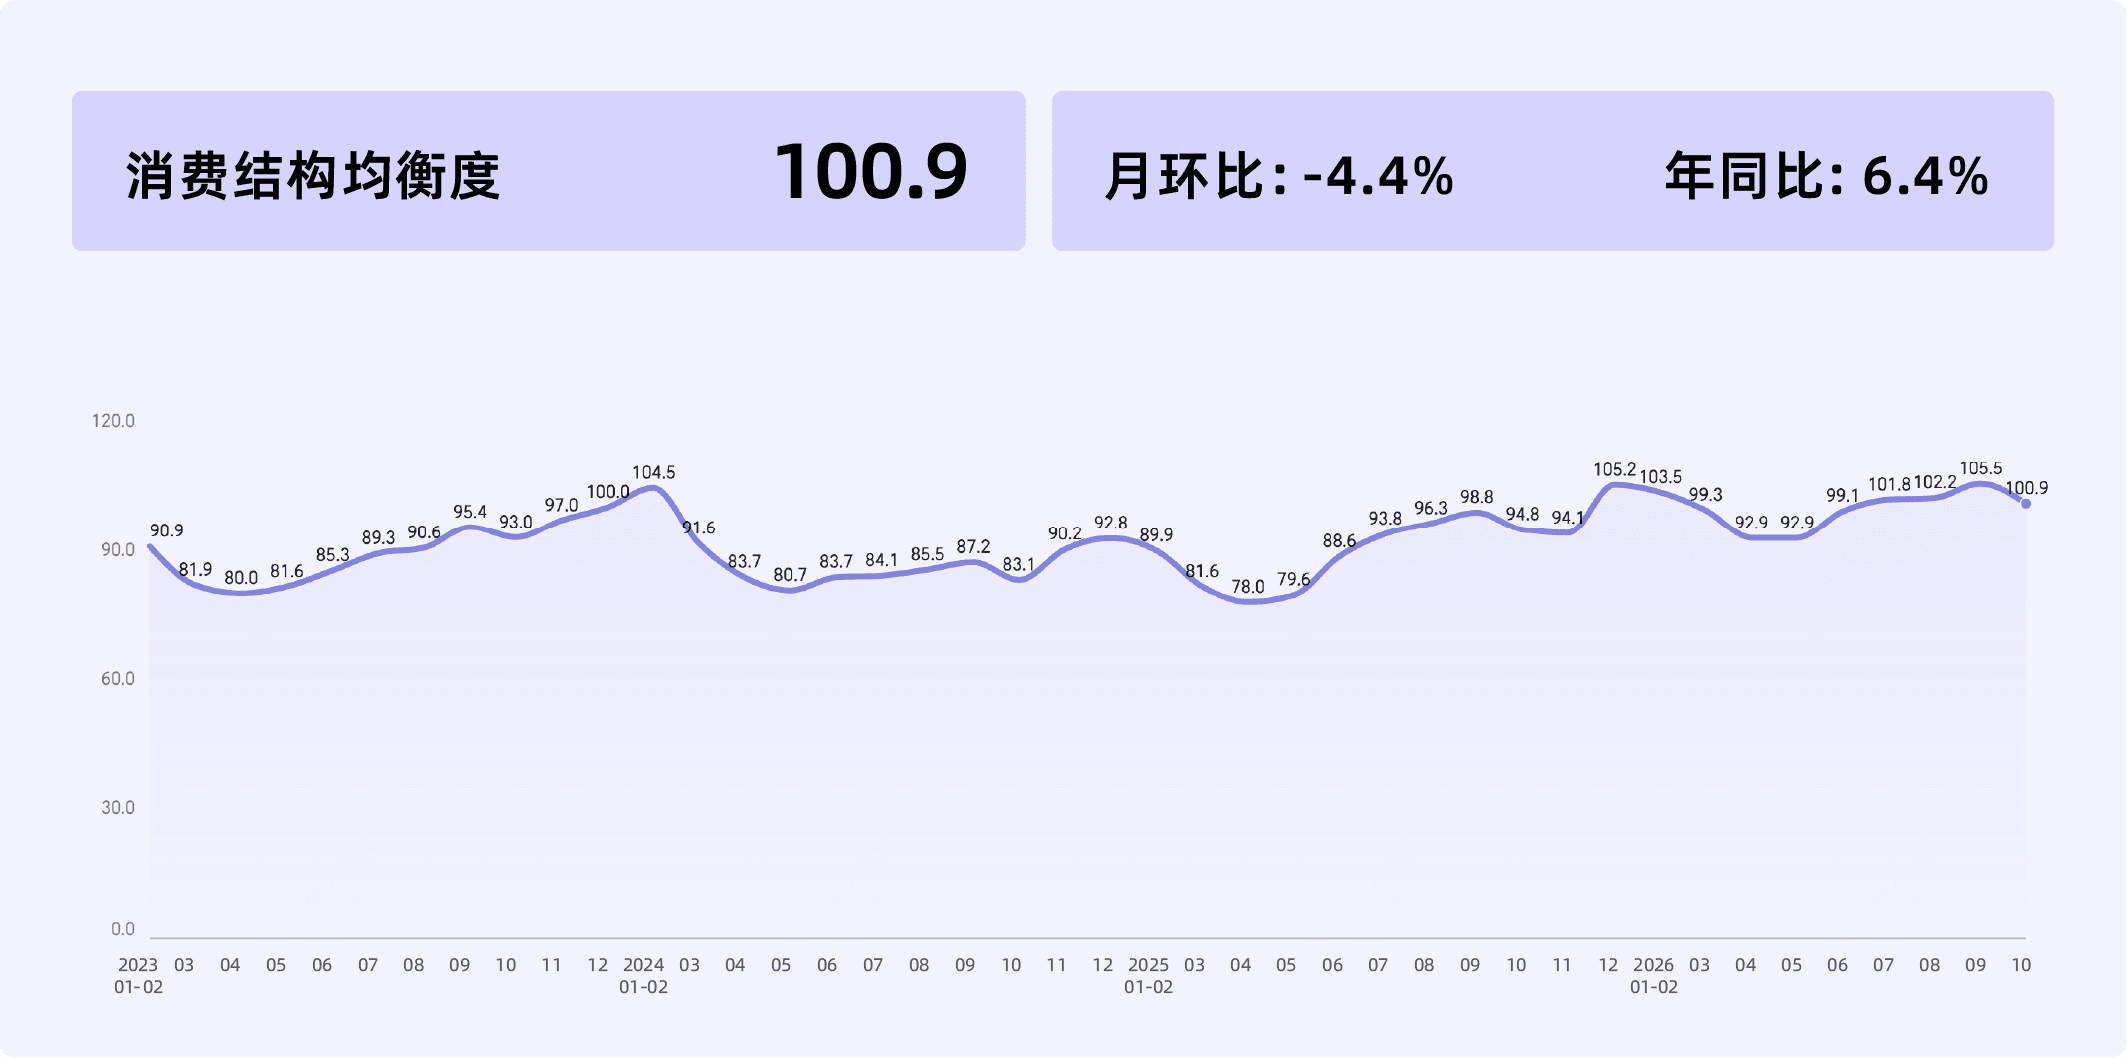
消费结构均衡度指数为100.9,同比增长6.4%,不同消费者之间的消费金额差异进一步扩大,消费分层特征有所增强。
三、城市实体商业活力指数榜单
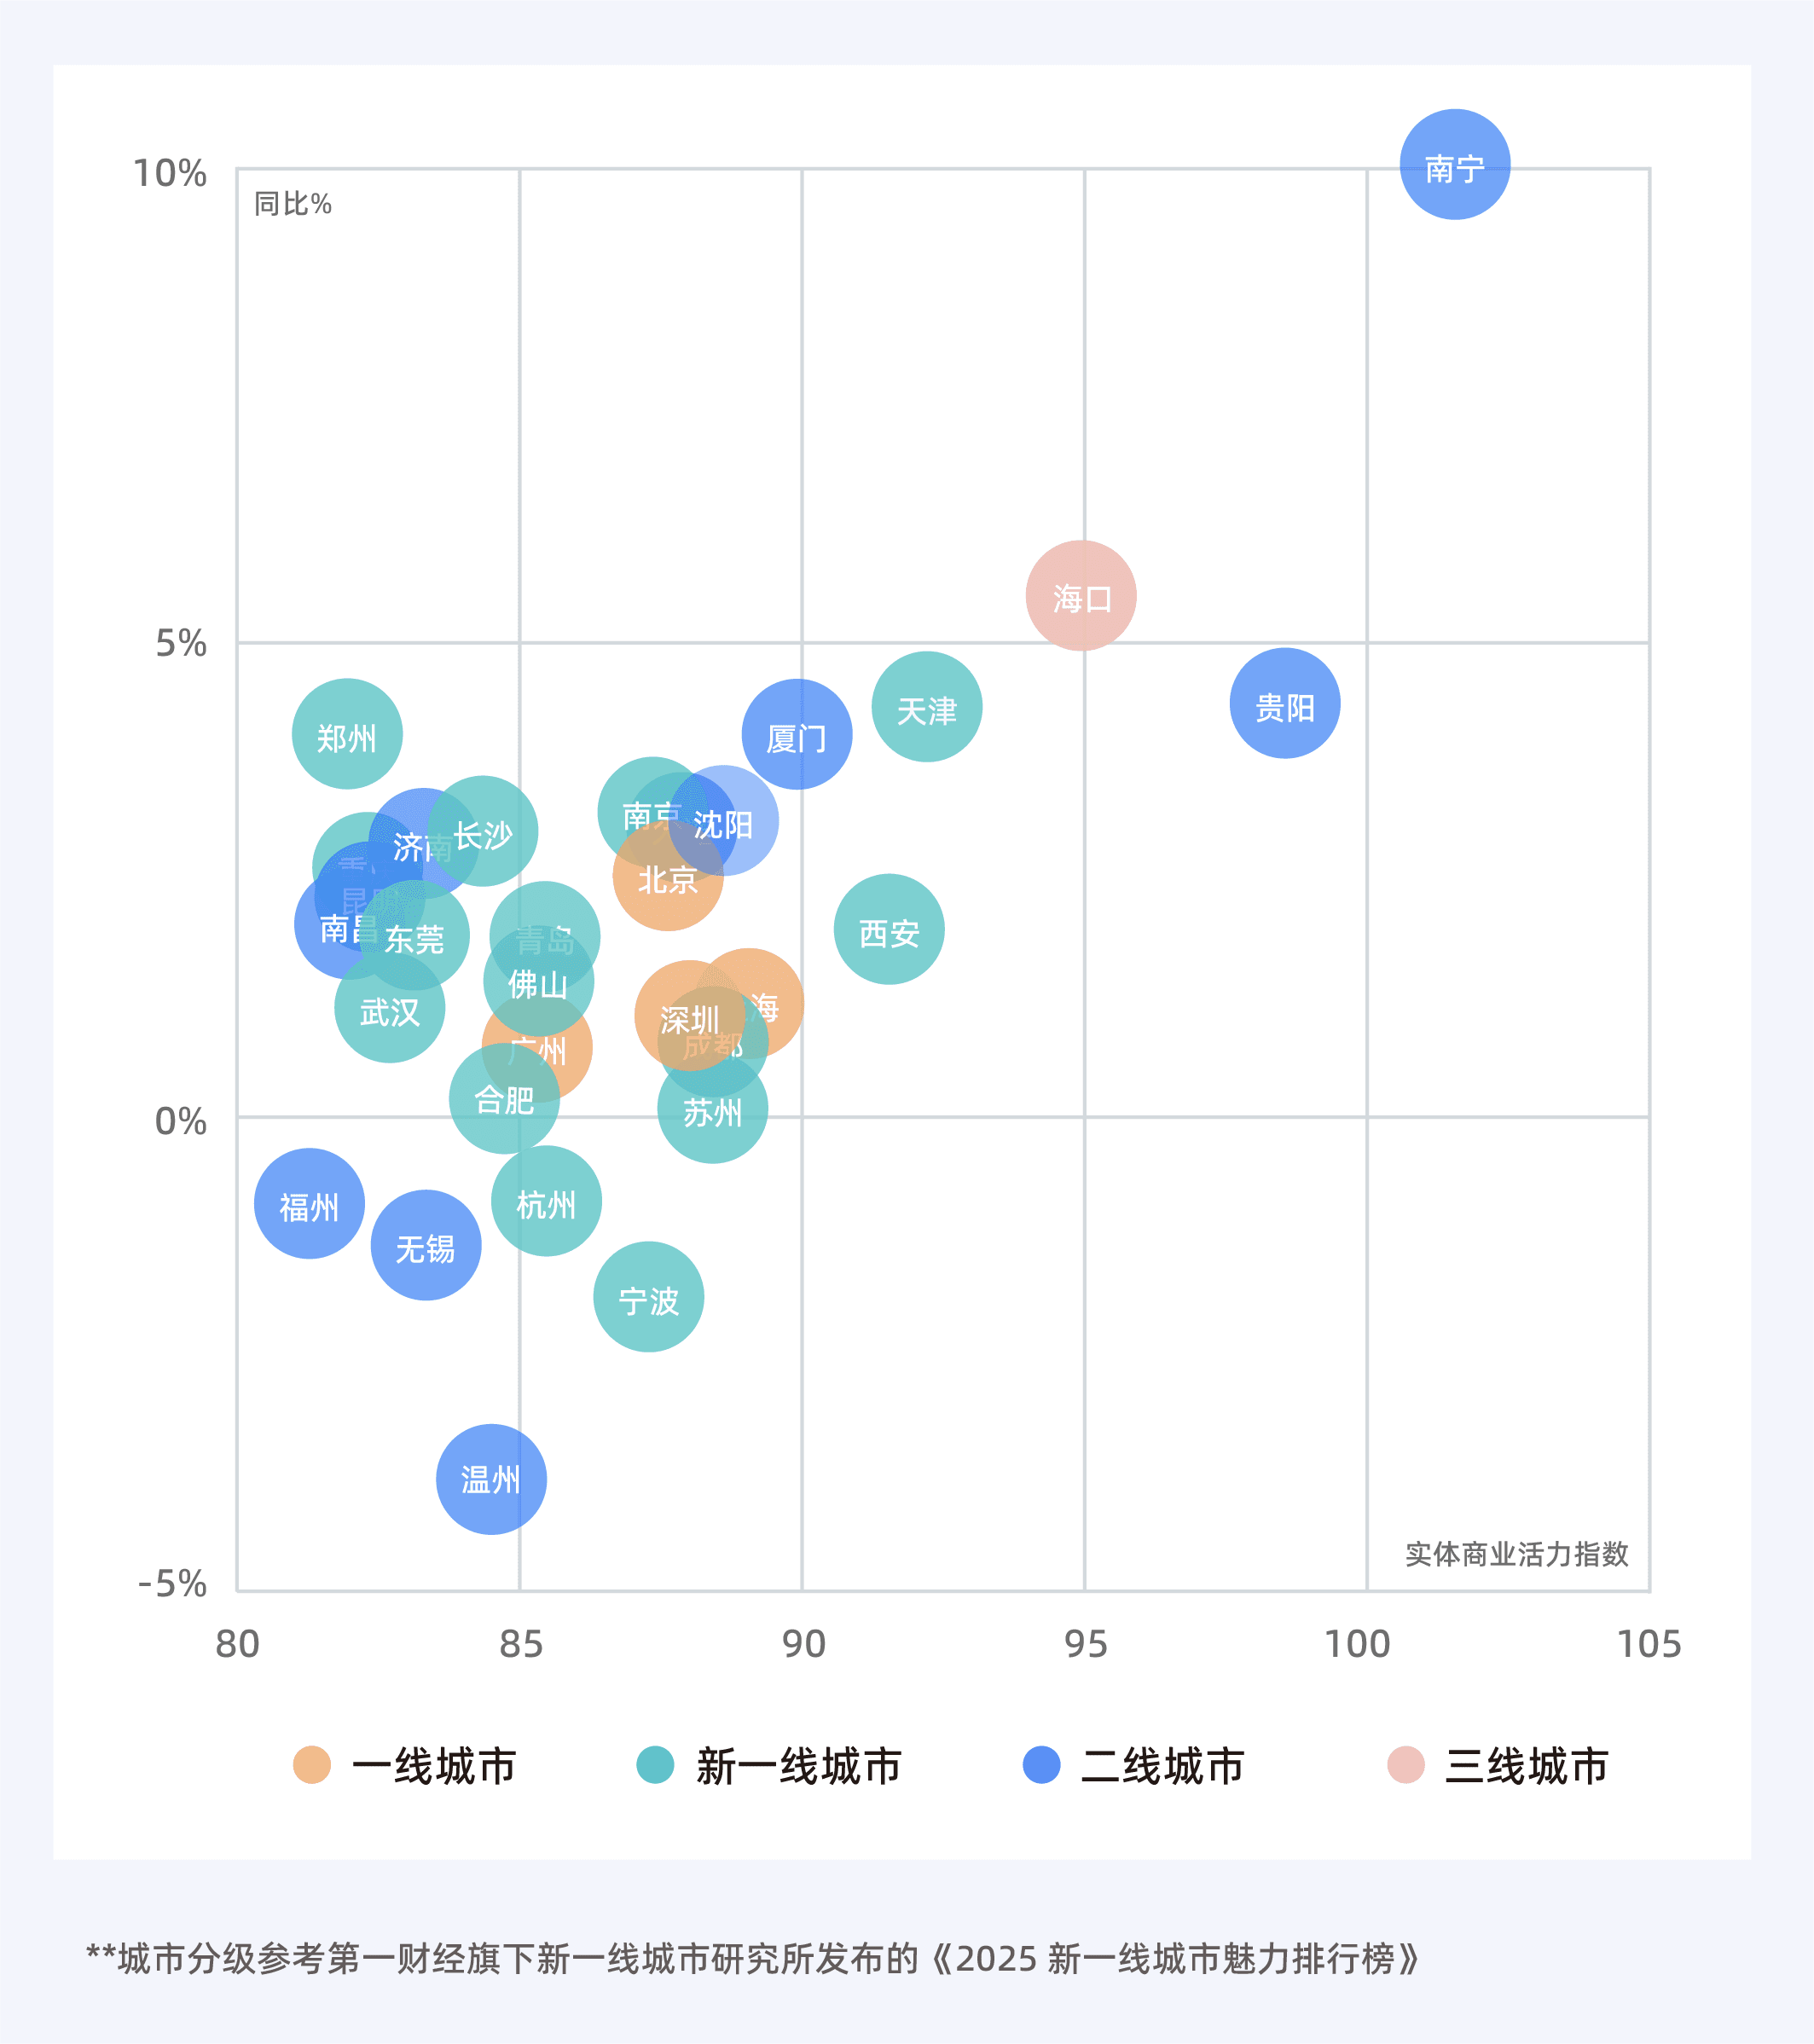
重点城市中10月实体商业活力指数分值位居前列的城市为南宁、贵阳、海口、天津、西安、厦门、上海、成都、深圳、沈阳、苏州。其中,南宁为榜首,贵阳、海口紧随其后,三城指数均超过95分,居全国前列。排在前十的城市中,沈阳排名上升6位,成都排名上升3位,厦门排名上升2位,位次提升较为明显。
下图展示了2026年10月重点城市实体商业活力指数(横轴)与指数同比增长率(纵轴)的分布情况,能直观反映实体商户经营状况的地区差异化特征。从分布看,多数城市活力指数位于80-90区间,同比变化大多集中在0%~3%,城市间波动幅度有限,10月各城市实体商业运行整体稳定。其中,南宁表现较为突出,指数同比增速约10%,在重点城市中领先;贵阳、海口同样保持较高的活力水平。
城市分级参考第一财经旗下新一线城市研究所发布的《2025新一线城市魅力排行榜》
2026年10月,全国实体商业活力指数为80.8,同比下降0.1%,实体商业整体运行平稳。商户经营与消费者活力呈现一定分化,消费端表现相对稳健,商户经营端仍面临压力。
商户经营方面,存量门店表现偏弱,但新增规模和数字化水平有所改善。 同店营收指数同比下降12.3%,连锁化率指数同比下降10.7%,反映出存量经营和连锁化发展仍存在压力。与此同时,商户新增规模指数同比增长3.8%,数字化率指数同比增长5.3%,商户新增供给与数字化应用相关指标仍保持增长。
消费者方面,消费频次相关指标改善较为明显,消费选择趋于集中。 消费频次同比增速指数同比增长5.3%,表现好于消费金额同比增速指数(同比下降0.9%);消费行业多样性指数同比下降6.1%,消费业态选择有所集中。受假期消费流动等因素影响,消费地区多样性指数环比增长18.5%,跨城消费覆盖范围较上月明显扩大。同时,消费结构均衡度指数同比增长6.4%,消费者之间的消费金额差异进一步扩大。
城市表现方面,头部城市活力水平保持领先,部分城市排名提升明显。 南宁、贵阳、海口位居重点城市前三,活力指数均超过95;沈阳、成都、厦门排名分别提升6位、3位和2位。
附注:
收钱吧实体商业活力指数构建背景
收钱吧是服务于实体消费领域的领先企业,覆盖商户的交易金额在全国社会消费品零售总额中的占比持续攀升。与此同时,收钱吧商户的核心经营数据与社零总额同比增速的相关性系数高达0.9,呈现高度拟合趋势。这一显著的统计特征,充分证明其经营数据对于衡量实体消费情况具有较好代表性,能够为宏观消费类统计指标提供补充。有鉴于此,收钱吧在自身经营数据基础上编制实体商业活力指数,从实体商户和消费者两端综合评估实体消费经济的变化趋势和发展质量,来为各界提供借鉴和参考。
指数特色
第一,覆盖收钱吧所服务的数百万实体商户和7亿消费者。
第二,在实体消费中覆盖人、货、场的全面特征。
第三,更高的时效性、更细的颗粒度。
第四,可提供商户、消费者、行业、省市地区和各交叉维度的细分指数和分析视角。
第五,同时发布中国各城市的榜单,协助观测城市在实体商业的趋势变化和对比情况。
指标体系
实体商业活力指数从商家经营健康度和消费者活力两个视角出发,充分体现实体商业要素中商户及消费者两大维度。衡量线下商户经营的健康度主要从其经营情况、发展趋势和多样性进行评估,衡量线下消费者的活力主要从其消费意愿和消费多样性进行评估。主要的指标和权重如表1所示。
表1:实体商业活力指数指标体系及指标定义
| 一级指数 | 二级指数 | 三级指数 | 指标定义 | 含义-指数越大越好 | | 实体商户经营健康指数(50%) | 经营情况\n\n(70%) | 新增规模\n\n(20%) | 当月新入网门店数量(个) | 新店的规模和趋势 | | 同店营收\n\n(40%) | 同店样本下当月店均交易金额(元) | 老店的经营情况 | | 客单价\n\n(10%) | 当月总金额/总笔数(元) | 单笔消费的多少 | | 发展趋势\n\n(20%) | 留存度\n\n(10%) | 闭店评分小于0.3的商户数占整体活跃商户数的比例(%) | 老店的生命周期 | | 连锁化率\n\n(5%) | 连锁商户数占整体的比例(%) | 非单店经营的规模和趋势 | | 数字化率\n\n(5%) | 开通数字化功能门店数占整体的比例(%) | 商户经营中使用数字化功能的规模和趋势 | | 多样性\n\n(10%) | 行业丰富度\n\n(5%) | 不同业态的商户数比例关系(香农多样性指数) | 实体业态的丰富程度(侧面反映服务型消费发展趋势) | | 消费吸引力\n\n(5%) | 游客消费金额占整体的比例(%) | 实体商业对于非本地消费者的吸引力 | | 线下消费者活力指数\n\n(50%) | 消费意愿\n\n(80%) | 金额同比增速\n\n(40%) | 月同比(%) | 消费者在长周期下消费金额涨跌 | | 频次同比增速\n\n(40%) | 月同比(%) | 消费者在长周期下消费频次涨跌 | | 消费多样性\n\n(20%) | 节假日消费活跃度\n\n(5%) | 周末及小长假日均消费金额/平日日均消费金额(元) | 假期文旅消费是否活跃 | | 行业多样性\n\n(5%) | 同消费者消费的二级行业平均个数 | 消费者消费业态是否单一 | | 地区多样性\n\n(5%) | 同消费者消费城市的平均个数 | 消费人口的是否持续流动 | | 消费结构均衡度\n\n(5%) | 同消费者消费金额基尼系数 | 消费意愿的差异程度\n\n*(非越大越好,接近1代表差异大,接近0代表差异小)* |
需特别说明的是,本指数数据样本存在一定局限性:样本在外卖、团购等非到店支付场景的覆盖范围相对有限,同时样本数据受收钱吧商户覆盖规模与结构的制约,难以全面、完整地描绘整体实体消费市场图景。但本指数在线下到店消费场景上仍具备一定数据代表性,能够切实、客观地反映实体商业的发展态势。
本报告仅分析了指数的一些直观特征,这套指数更重要的价值在于与其他经济社会特征匹配起来进行更深入的分析。收钱吧欢迎各界人士使用并分析本套指数,若有改进建议或专题分析需求,可联系:data_collaboration@shouqianba.com。如有使用本数据,请注明指标名称“收钱吧实体商业活力指数”,并注明引用来源:收钱吧指数课题组,《实体商业活力指数,2026年10月》。
课题组成员:
策划:金麟 统筹:谈毅敏 张小真 孙欣芸
业务合作:陈迪 数据分析与报告撰写:孙欣芸 杨帆
学术支持机构:上海交通大学中国发展研究院、中欧财富管理研究中心
专家组成员:
芮萌
中欧国际工商学院金融与会计学教授,鹏瑞金融学教席教授,副教务长(PhD)。芮萌博士是专业的特许财务分析师和特许风险管理师,曾获2013中国青年经济学人,同时是中欧陆家嘴金融50人论坛(CLF50)核心成员。发表逾百篇国际顶尖期刊论文,并著有数本金融专著,是多家全球知名媒体的智库专家。
黄丹阳
人民大学统计学院教授,吴玉章青年学者,中国人民大学国家治理大数据和人工智能创新平台北京市消费大数据监测子实验室主任,主持国家自然科学基金面上项目、北京市社会科学基金重点项目等科研课题,入选北京市科协青年人才托举工程,曾获北京市优秀人才培养资助。从事复杂网络模型、大规模数据计算等方向的理论研究,关注统计理论在中小企业数字化发展中的应用研究。研究成果三十余篇发表于JRSSB、JASA、JOE、JBES等权威期刊。
张华
中欧国际工商学院金融学副教授,具有中欧平台的资源(无忧传媒)。张华博士的研究侧重公司财务,公司治理和商业道德,中国民营企业和金融经济学。他的研究成果曾发表于《企业创业杂志》、《国际商业研究杂志》、《商业道德杂志》、《公司治理国际评论》等学术杂志。
钟辉勇
上海交通大学安泰经济与管理学院,中国发展研究院副研究员,博士生导师,首批教育部哲学社会科学创新团队成员。主要研究兴趣为公共经济学、金融经济学和空间经济学等领域,研究论文获教育部高等学校人文社会科学研究优秀成果二等奖、普华永道(PwC)3535年度最佳论文等荣誉。

